
旭有機材(4216)が2026年9月28日の取引終了後に業績予想の上方修正を発表し、9月29日の株価は窓を開けて前日比+5.9%の6,460円まで上昇しました。
修正前の予想と比べると、売上はほとんど変わらないのに、営業利益だけが4割以上増えています。この記事では、今回の上方修正が「一時的な上振れ」なのか「稼ぐ力が一段上がった構造変化」なのかを、利益率とセグメントから読み解きます。あわせて、開示だけでは分からなかった点を会社のIRに問い合わせたので、その回答も踏まえて結論を出しています。
結論:半導体需要の回復が想定より早い。構造変化かは10/30の決算で確認
今回の修正は、上期・下期そろって利益率が一段上がっており、下期の前倒しでもありません。半導体向けの管材システム事業が牽引していて、利益の中身は良い修正です。
ただし、IRへの問い合わせでは、会社は今回の上振れを「期初の想定以上に需要回復が進んだ」と説明しました。前期に延期・見直しされていた半導体関連の案件が、想定より早く戻ってきている、というのが今の時点で一番素直な読み方です。修正後の営業利益率12.9%も、2025年3月期の実績(13.1%)とほぼ同じ水準で、「元の稼ぐ力に戻った」段階と言えます。そこから一段上の利益率に定着するかどうかは、10月30日の第2四半期決算で確かめる必要があります。
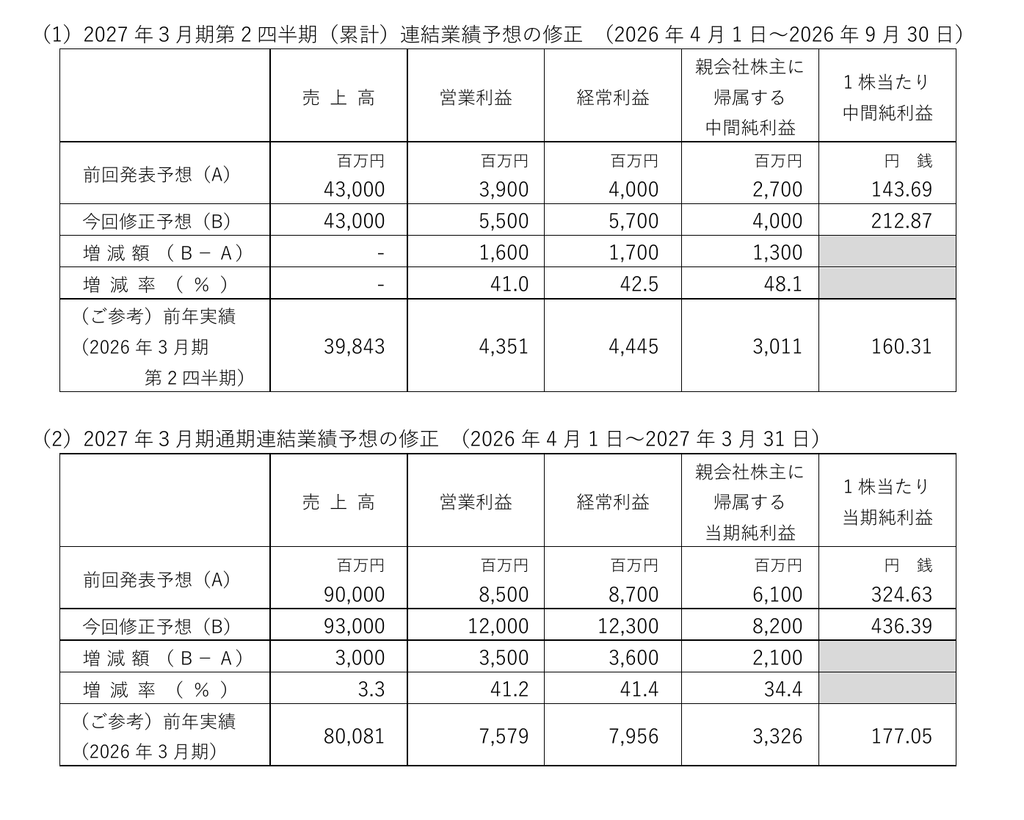
根拠①:売上は予想比+3.3%なのに営業利益は+41%
| 項目(通期) | 旧予想 | 新予想 | 増減 |
|---|---|---|---|
| 売上高 | 900億円 | 930億円 | +30億円(+3.3%) |
| 営業利益 | 85億円 | 120億円 | +35億円(+41.2%) |
| 経常利益 | 87億円 | 123億円 | +36億円(+41.4%) |
| 純利益 | 61億円 | 82億円 | +21億円(+34.4%) |
特に上期は、売上高430億円を据え置いたまま、営業利益だけを39億円から55億円(+41.0%)に引き上げています。
売上が増えないまま利益だけが増えているので、少なくとも上期は販売量より、値上げや製品ミックス(利益率の高い製品の比率が上がること)による改善が大きいと読めます。
前期実績(営業利益75億円)と比べると、通期の営業利益予想は約58%増。純利益は前期の33億円から82億円へ、2倍以上になる計画です。
根拠②:下期の上乗せの方が大きい=前倒しではない
上方修正でよくあるのが、上期が好調だった分を通期に足すだけで、下期の見通しは変えない「前倒し型」です。旭有機材は逆で、下期の営業利益を逆算すると46億円から65億円へ、19億円上乗せされています。
| 営業利益の上乗せ額 | |
|---|---|
| 上期 | +16億円(39億→55億円) |
| 下期 | +19億円(46億→65億円) |
上期よりも下期の上乗せの方が大きく、会社が下期も同じ稼ぎ方が続くと見ていることがわかります。下期は売上高も470億円から500億円に30億円上乗せされていて、開示の修正理由でも、半導体関連分野向けの案件が好調で「売上高および利益が当初想定を上回る見込み」とされています。上期は利益率、下期は売上も含めて上振れる、という形です。
根拠③:営業利益率が上期・下期そろって一段上がった
| 上期 | 下期 | 通期 | |
|---|---|---|---|
| 2025/3期 実績 | ― | ― | 13.1% |
| 2026/3期 実績 | 10.9% | 8.0% | 9.5% |
| 今期 旧予想 | 9.1% | 9.8% | 9.4% |
| 今期 新予想 | 12.8% | 13.0% | 12.9% |
旧予想では9%台だった利益率が、新予想では上期12.8%・下期13.0%と、どちらも13%前後にそろって上がっています。一時的な上振れなら上期だけが突出しそうなところ、下期も同じ水準なのが今回のポイントです。
ただ、2025年3月期にも13.1%を出しているので、「過去のピークに戻った」という読み方も併記しておきます。ここを超えて利益率が上がり続けるかどうかが、構造変化かどうかの分かれ目になりそうです。
根拠④:累進配当のもとで130円→180円に増配
あわせて、年間配当予想を130円(中間65円・期末65円)から180円(中間90円・期末90円)に引き上げました。前期実績の120円からは1.5倍です。配当性向は約40%から約41%とほぼ同じ水準を保っていて、利益の増加分をそのまま配当に回した形です。
ここで見逃せないのが、同社の配当方針です。2030年度までは1株当たり年間配当を前年以上に維持する「累進配当」を掲げていて、今回の増配も特別配当ではなく、この方針のもとでの修正です。つまり今期の180円が、来期以降の配当の下限になります。経営陣が今回の利益水準を一時的なものではなく、続くものと見ているサインと読めます
何が変わったのか:稼ぎ頭が「半導体向けの管材」に寄っている
旭有機材は樹脂製のバルブや配管(管材システム)、樹脂、水処理の3つの事業を持つ会社です。今回の牽引役は管材システム事業で、国内外の半導体関連の案件が好調でした。第1四半期の資料でも、この事業の増益要因として値上げ効果、米国の売上増、メモリー需要による韓国の回復が挙げられています。
| 管材システムのセグメント利益率 | |
|---|---|
| 前期(通期) | 13.1% |
| 前年 第1四半期 | 14.9% |
| 今期 第1四半期 | 16.7% |
管材システムの利益率が上がり続ける一方、樹脂事業と水処理事業は減益です。会社全体の稼ぐ力が、半導体向けの管材システムにさらに集中しつつあります。
この流れが続けば、市場が旭有機材を見るときの物差しが「化学メーカー」から「半導体関連の部材メーカー」に変わる可能性があります。そうなれば、評価される株価の水準(PER)そのものが上がる余地も出てきます。
前期の下方修正からの流れと、IRに確認したこと
今回の上方修正を読むうえで外せないのが、前期(2026年3月期)の流れです。旭有機材は前期、2025年9月26日に通期の経常利益予想を約16%下方修正し、2026年1月30日にも76億円から73億円へ再び引き下げていました。理由はどちらも、管材システム事業での半導体関連案件の延期・見直しなどです。
つまり前期の落ち込みは、半導体の案件が「なくなった」からではなく、「先送りされた」ことが大きな原因でした。そこから一転しての今回の上方修正なので、これが先送りされていた案件の戻りなのか、新しい需要が積み上がっているのかを知りたいと思い、10月2日に会社のIRへ問い合わせました。
回答の要旨は次のとおりです(筆者によるまとめ)。
- 個別案件や受注状況に関する未公表の情報については、回答を控える
- 今回の修正は、管材システム事業で国内外の半導体関連分野向け案件が好調に推移したことによるもの
- 2026年5月の業績予想策定時点で想定していた以上に、需要回復が進んだ
会社が今回の上振れを「需要回復」という言葉で説明していること、比較の基準が「期初の想定」だったことからすると、新しい大型案件が積み上がったというより、先送りされていた需要の戻りが想定より早かった、と読むのが自然です。構造変化を否定するものではありませんが、少なくとも会社自身は、今回を構造が変わったとは表現していません。
質問の作り方や回答の読み方は、IRへの質問で上方修正を確かめる方法で詳しく書いています。
※回答の内容は、会社から「ご自身の判断と責任において取り扱ってほしい」との返答を受けたうえで、筆者がまとめたものです。掲載内容について会社の承認・保証を得たものではありません。
株価はどこまで織り込んでいるか
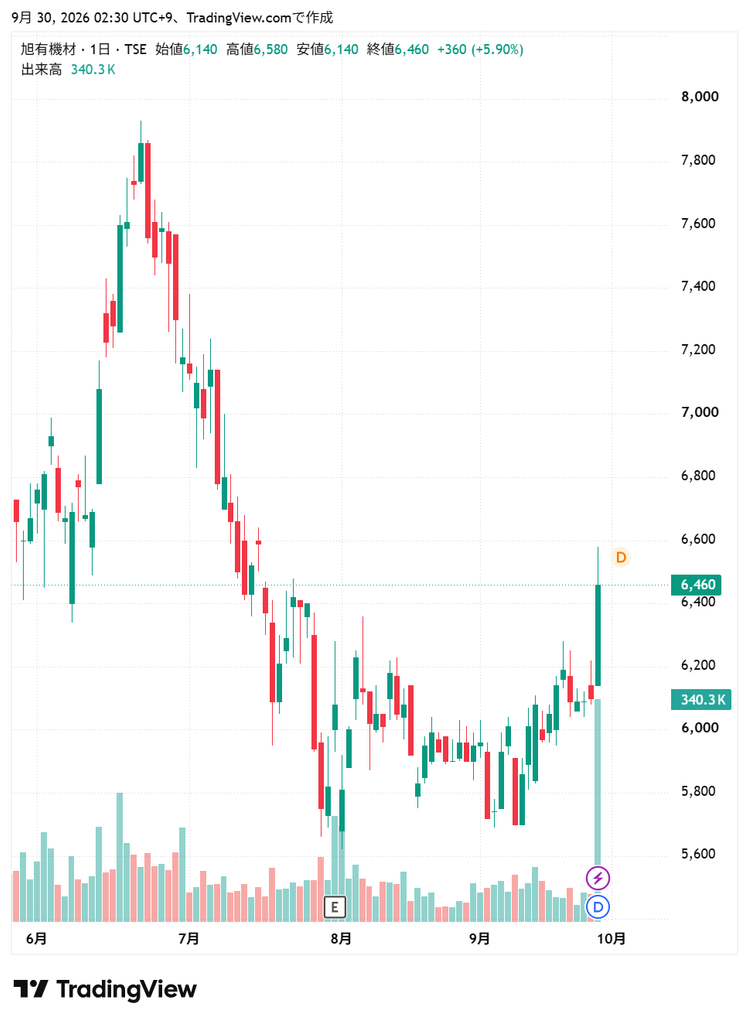
9月29日の終値は6,460円(+5.9%、日中高値6,580円)、夜間のPTSでは6,618円まで買われました。修正後の1株利益436.39円で計算すると、PERは約14.8倍です。
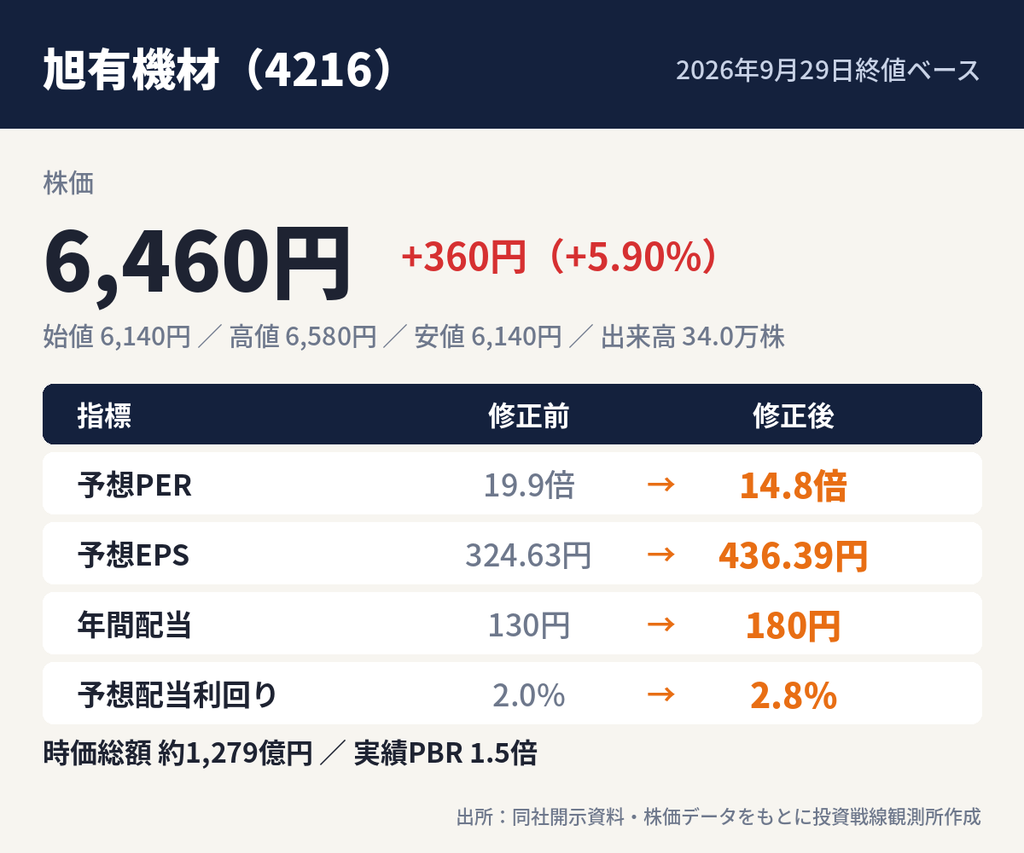
化学セクターとして見れば特段割高ではなく、半導体関連として見ればまだ控えめな水準です。どちらの物差しで評価されるかが、今後の株価を左右しそうです。
見立てが外れるサイン
- 10月30日の第2四半期決算で、管材システムの利益率が前期の13.1%を下回る
- 半導体メーカーが設備投資を先送りし、受注が減速する
- 原材料高で樹脂事業の利益がさらに圧迫される
今回の強さは半導体の設備投資サイクルに乗っている部分が大きいので、サイクルが下向けば逆回転もありえます。
次のイベント:10月30日の第2四半期決算
第2四半期決算の発表は、2026年10月30日(金)に予定されています。見るポイントは2つです。
- 管材システム事業の利益率:前期実績の13.1%を超えて上がっているか。期初の計画では12.7%と前期を下回る見通しだったので、どこまで上振れているか
- 下期の見通しと受注の動き:先送りされていた案件の戻りにとどまるのか、新しい需要が加わっているのか
この2つで、今回の上方修正が「回復」で終わるのか、「構造変化」につながるのかの答え合わせをしたいと思います。
■参考:2027年3月期第2四半期(中間期)および通期連結業績予想ならびに配当予想の修正に関するお知らせ(2026年9月28日)
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。数値は開示資料と報道をもとにしており、投資判断はご自身の責任でお願いいたします。