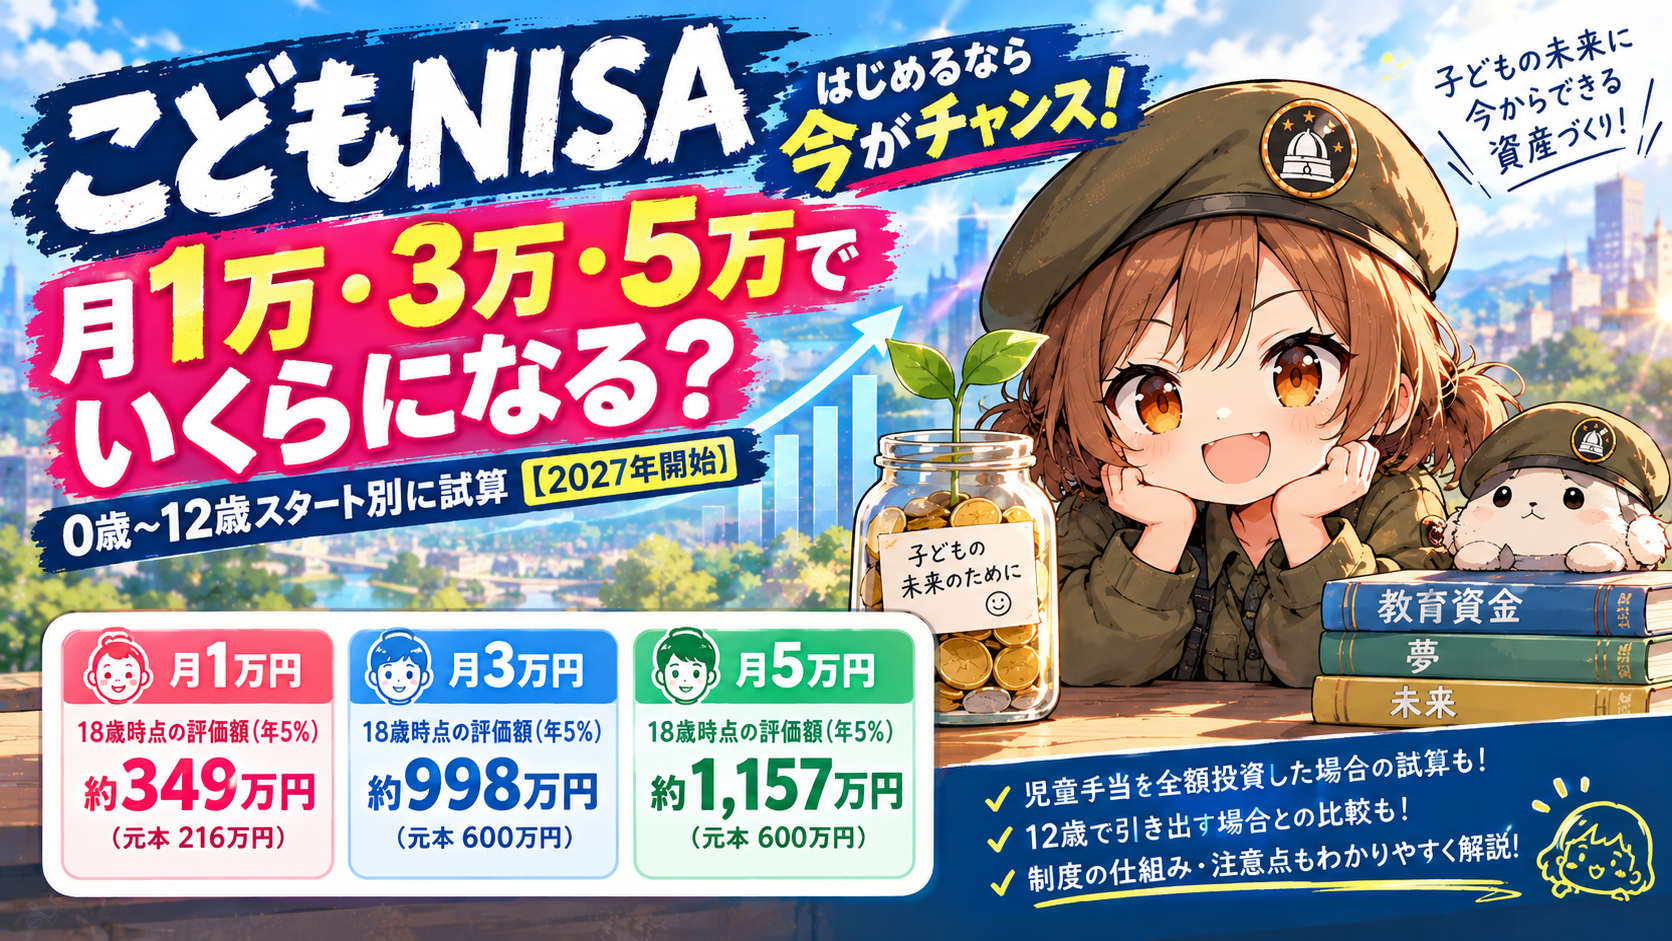
2027年1月から「こどもNISA」が始まります。0歳から17歳の子ども名義で、年間60万円まで非課税で積み立てられる新しい制度です。
私も1児の父なので一番気になったのは、「で、結局18歳でいくらになるの?」という点でした。そこでこの記事では、制度の説明より先に、月1万・3万・5万円で積み立てた場合の試算結果からお見せします。児童手当を全額投資した場合や、12歳で引き出す場合との比較も計算しました。
結論:こどもNISAで18歳時点いくらになる?(早見表)
年利5%で運用できた場合の、18歳時点の評価額です(カッコ内は積立元本)。
| 開始年齢 | 月1万円 | 月3万円 | 月5万円 |
|---|---|---|---|
| 0歳 | 349万円(216万円) | 998万円(600万円) | 1,157万円(600万円) |
| 3歳 | 267万円(180万円) | 802万円(540万円) | 996万円(600万円) |
| 6歳 | 197万円(144万円) | 590万円(432万円) | 858万円(600万円) |
| 9歳 | 136万円(108万円) | 408万円(324万円) | 680万円(540万円) |
| 12歳 | 84万円(72万円) | 251万円(216万円) | 419万円(360万円) |
※月次複利・手数料や税金を考慮しない単純計算です。非課税で積み立てられる元本は600万円が上限のため、上限に達した後は積立をやめて運用だけを続けた前提で計算しています。実際の運用成果を保証するものではありません。
ポイントは、0歳から月3万円以上積み立てると600万円の上限に届くこと。月5万円なら10年で枠が埋まり、そこから8年間は「置いておくだけ」で増えていく計算です。
積立額・利回り・開始年齢を変えて試したい方は、👇のシミュレーターで計算してみてください。
こどもNISA 積立シミュレーター
始める年齢・毎月の積立額・利回りを選ぶと、12歳と18歳の時点でいくらになるかを計算します。
年齢ごとの内訳を見る
| 年齢 | 累計元本 | 評価額 | 運用益 |
|---|
※毎月末に積み立て、年利を12で割った月利で一定の利回りで複利運用が続くと仮定した試算です。実際の運用成果は相場によって変動し、元本割れすることもあります。信託報酬などのコストは含めていません。こどもNISAは年間60万円・非課税保有限度額600万円(2027年1月開始予定、令和8年度税制改正大綱ベース)で計算し、600万円に達した後は積立なしで運用を続ける前提です。「児童手当を全額」は第1子・第2子の支給額(3歳未満 月1.5万円、3歳以上 月1万円)で計算しています。
こどもNISAとは(3分でわかる制度概要)
今のNISAは18歳以上しか使えませんが、つみたて投資枠の対象を0〜17歳まで広げるのがこどもNISAです。要点はこの表だけ押さえればOKです。
| 項目 | 内容 |
|---|---|
| 開始時期 | 2027年1月(予定) |
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円(月5万円相当) |
| 非課税保有限度額 | 600万円 |
| 対象商品 | つみたて投資枠と同じ一定の投資信託のみ(個別株は不可) |
| 払い出し | 12歳以降、子どものための資金であること・子どもの同意などの条件付きで可能 |
| 18歳以降 | 成人のNISA(生涯1,800万円)へ自動で移行 |
見落としやすいのは、「年60万円」と「生涯600万円」の2つの上限が同時にかかる点です。年60万円を18年続けられるわけではなく、満額なら10年で上限に達します。
出典:金融庁「令和8(2026)年度税制改正について」
https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
ジュニアNISA・学資保険・親のNISAとの違い
| こどもNISA | 旧ジュニアNISA | 学資保険 | 親の新NISA | |
|---|---|---|---|---|
| 名義 | 子ども | 子ども | 親(契約者) | 親 |
| 年間上限 | 60万円 | 80万円 | 商品による | 360万円 |
| 対象商品 | 一定の投資信託 | 株・投信など | 保険 | 株・投信など |
| 引き出し | 12歳以降・条件付き | 原則18歳まで不可 | 満期・所定時期 | いつでも自由 |
| 元本保証 | なし | なし | あり(返戻率による) | なし |
| 現在の状況 | 2027年開始 | 2023年末で新規終了 | 加入可能 | 利用可能 |
旧ジュニアNISAとの違い
ジュニアNISAが使われなかった最大の理由は、18歳まで原則引き出せなかったことでした。こどもNISAは12歳以降なら条件付きで引き出せるうえ、18歳で成人NISAに自動で移るので、使い勝手はかなり改善されています。一方で年間枠は80万円から60万円に下がり、個別株も買えなくなりました。
学資保険との違い
学資保険の強みは、元本がほぼ確保されていることと、契約者(親)に万一があった場合に以降の保険料が免除される保障機能です。こどもNISAは増える可能性が大きい代わりに、元本割れもありえます。「確実に用意したい分は学資保険や預金、長く置ける分はこどもNISA」と分けて考えるのが現実的です。
親の新NISAで積み立てるのと何が違う?
ここが一番悩むところだと思います。親の新NISAは年360万円・生涯1,800万円と枠が大きく、いつでも自由に引き出せるので、柔軟性では親のNISAが上です。
一方、こどもNISAには次のような違いがあります。
- 親の枠とは別枠:親の1,800万円とは別に、子どもの600万円が上乗せされる
- 子どものお金として分けられる:教育資金を親の老後資金と混ぜずに管理できる
- 18歳でそのまま子どもの資産になる:成人後の子どものNISA枠に引き継がれる
親の枠がまだ埋まっていない家庭なら、親のNISAを優先するという考え方も十分ありです。「親のNISAを使い切れそうか」「教育資金を別管理したいか」で判断するといいと思います。
試算①:毎月の積立額別(1万・3万・5万円)
0歳から積み立てた場合の、利回り別の18歳時点の評価額です。
| 月額 | 積立元本 | 年3% | 年5% | 年7% |
|---|---|---|---|---|
| 1万円 | 216万円 | 286万円 | 349万円 | 431万円 |
| 3万円 | 600万円 | 809万円 | 998万円 | 1,242万円 |
| 5万円 | 600万円 | 888万円 | 1,157万円 | 1,513万円 |
月3万円は16歳ごろに600万円の上限に達するので、元本は月5万円と同じ600万円です。それでも月5万円の方が最終的に大きくなるのは、早く枠を埋めた分だけ運用期間が長くなるからです。
早く埋めるか、長く積むか
同じ600万円を「月5万円で10年」と「月約2.8万円で18年」に分けて積み立てた場合を比べてみます。
| 利回り | 月5万円×10年 | 月約2.8万円×18年 | 差 |
|---|---|---|---|
| 年3% | 888万円 | 794万円 | 94万円 |
| 年5% | 1,157万円 | 970万円 | 187万円 |
| 年7% | 1,513万円 | 1,196万円 | 317万円 |
理屈の上では早く埋めた方が有利です。ただし家計に無理のない範囲で続けることの方がずっと大事なので、「余裕のある時期に多めに入れる」くらいの感覚で十分だと思います。
試算②:児童手当を全額投資したら
児童手当(第1子・第2子)は、0〜3歳未満が月1万5,000円、3歳〜高校生年代までが月1万円です。これを0歳から全額こどもNISAに回した場合を計算しました。
| 利回り | 18歳時点 | うち運用益 |
|---|---|---|
| 預金(0%) | 234万円 | 0円 |
| 年3% | 315万円 | 81万円 |
| 年5% | 390万円 | 156万円 |
| 年7% | 488万円 | 254万円 |
積立元本は約234万円。年5%で運用できれば約390万円になり、預金に置いておく場合より150万円以上多くなる計算です。「児童手当はもらったらそのまま積立」と決めておけば、家計から新たにお金を出さずに始められるのも大きなメリットです。
※第3子以降は月3万円に増額されます。支給額は制度改正で変わることがあります。
支給額の詳細はこども家庭庁の児童手当のページをご確認ください。
こども家庭庁
試算③:12歳で引き出す場合 vs 18歳まで持つ場合
中学受験や高校入学の費用に使う(12歳で引き出す)ケースと、大学費用まで待つ(18歳まで持つ)ケースの比較です。0歳から開始、年5%の場合です。
| 月額 | 12歳時点(元本) | 18歳時点(元本) |
|---|---|---|
| 1万円 | 197万円(144万円) | 349万円(216万円) |
| 3万円 | 590万円(432万円) | 998万円(600万円) |
| 5万円 | 858万円(600万円) | 1,157万円(600万円) |
月5万円の場合、12歳の時点ですでに600万円の枠は埋まっているので、そこから18歳まで6年待つだけで約300万円増える計算です。
一番のリスクは「出口の時期を選べない」こと
教育資金は使う時期がほぼ決まっています。もし入学の直前に相場が暴落していたら、評価額が下がったタイミングで引き出さざるをえません。これはこどもNISAに限らず、時期の決まったお金を投資で用意するときの宿命です。
対策としては、使う予定の2〜3年前から少しずつ現金に移しておくこと。「使う時期が近いお金ほど、値動きの小さい形で持つ」を意識しておくと安心です。
注意点・デメリット
- 元本割れのリスクがある:NISAは利益が非課税になる制度で、元本を保証する制度ではありません
- 自由には引き出せない:12歳以降でも、子どものための資金であることや子どもの同意などの条件があります
- 祖父母からの資金は贈与になる:年60万円は暦年贈与の基礎控除(110万円)内ですが、ほかの贈与と合算して判断される点に注意
- 個別株は買えない:対象は一定の投資信託だけです
- 積立を止めても大丈夫:途中で積立を止めても、それまでの資産や残りの枠がなくなるわけではありません
今からできる準備・始め方
2026年9月時点では、口座開設の受付時期や対応する金融機関の詳細はまだ順次発表の段階です。現時点でできる準備は次のとおりです。
- 児童手当の受取口座と積立額を決めておく:制度開始と同時にスタートできます
- 子ども名義の証券口座(未成年口座)を検討する:開始直後は申込が集中する可能性があります
- 親のNISAの使い方を見直す:親の枠と子どもの枠をどう分けるか整理しておきます
金融機関の受付開始などの情報が出たら、この記事に追記していきます。
まとめ
こどもNISAは、0歳から月3万円以上積み立てれば600万円の枠に届き、年5%なら18歳時点で1,000万円前後が見えてくる制度です。児童手当を全額回すだけでも、預金より150万円ほど多くなる計算になります。
一方で元本割れのリスクや、引き出し時期を自由に選べない点には注意が必要です。親のNISAや学資保険との役割分担を考えながら、無理のない金額で始めるのがいいと思います。
※本記事の試算は一定の利回りを仮定したもので、将来の運用成果を保証するものではありません。制度の内容は2026年9月時点の公表資料にもとづいており、今後変更される可能性があります。