
大株主が持ち株を全部売った。そんなニュースを見ると、「何か知っていたのでは?」と勘ぐりたくなりますよね。
2026年7月、米投資ファンドのベインキャピタルがキオクシアホールディングス(285A)の株を売り切ったと報じられたとき、最初に浮かんだのは「これは天井サインなのか…?」という感想です。
結果論ですが、キオクシアの株価はその後、最高値から6割以上下げました。
でも、本当にそうなのか。EDINET(金融庁の開示システム)に出ている大量保有報告書の数字で、答え合わせをしてみました。大口が売る理由、売り切ったあとの株価、そして個人投資家の守り方の順に見ていきます。
結論:大口の売却は「誰が、なぜ売るか」で意味が変わる
大口が売るのには、たしかに理由があります。ただ、その理由が「株価が高すぎるから」とは限りません。
| 売る人 | 主な理由 | 株価の見方 |
|---|---|---|
| 投資ファンド | ファンドの期限が来る | 上がっていても売る。天井のサインとは限らない |
| 持ち合いの相手 | 東証や国の要請で減らす | 会社の先行きとは関係なく売る |
| 親会社・創業者 | 資金づくり、事業の見直し | 中身をよく知る人の売り。理由を必ず確かめる |
キオクシアのベインは、約7か月かけてコツコツ売っていました。売った株数の約8割は、いまの株価より安い値段です。最後の売却のあとも、株価はさらに44%上がっています。
ベインは天井を当てて売り抜けたわけではない。
これが、数字を並べてみて出た答えでした。
大口が売り切るのには理由があるのか
大株主が売るときには、必ず何かの事情があります。見分けたいのは、その事情が「株価の高さ」なのか、「売り手の都合」なのかです。
投資ファンドには「期限」がある
ベインのような買収ファンドの仕事は、投資家からお金を集めて会社を買い、価値を上げて売ること。ファンドには存続期間があり、期限までに売って投資家にお金を返さなければなりません。
中小企業庁の調査によると、買収ファンドの運用期間は8〜10年、1社あたりの保有期間は3〜5年が標準的です。経済産業省のモデル契約にも、取得から10年を超えて持ち続けないよう努める定めがあります。
ベインが東芝のメモリ事業(いまのキオクシア)を買ったのは2018年。上場時に一部を売り出し、2025年11月から本格的に売り始めて、2026年6月に売り終えました。この時点で約8年です。
「高すぎるから売った」というより、「売る時期が来たから売った」。そう見るほうが自然でしょう。
持ち合い株は、国と東証の方針で売られる
日本の会社どうしで持ち合っている株(政策保有株)も、減らす流れが続いています。後押ししているのは国と東証です。
- コーポレートガバナンス・コード(上場会社の行動指針)は、政策保有株を減らす方針の開示と、毎年の見直しを求めています
- 東証は2023年3月、資本コストや株価を意識した経営を上場会社に求めました
- 野村資本市場研究所の集計では、2024年度の政策保有比率は29.4%。1990年度以降で初めて30%を下回りました
大和総研によると、株式の売出しは2019〜2023年の年平均46件から、2024年は80件に増えています。こうした売りは、売られる会社の先行きとは関係なく出てくるものです。
親会社や大株主の会社の都合で売る
キオクシアでは、東芝も市場で少しずつ株を売り続けています。本業に投資する資金をつくるため、と報じられています。
親会社や創業者は、会社の中身を一番よく知る立場です。そういう人の売りなら、理由はしっかり確かめておきたいところ。とはいえ、未公表の重要な情報を知って売買すればインサイダー取引になるので、「知っていて売った」は法律で封じられています。
答え:理由はある。でも「天井だから」とは限らない
大口が売り切るのには、理由があります。ただしそれは、ファンドの期限や国の方針のように、株価とは別の理由であることが多いんです。
「大口が全部売った=天井」と決めつける前に、誰が、なぜ売ったのかを確かめてみてください。
キオクシアで答え合わせ:ベインはいくらで売ったのか
では、ベインは本当に天井で売り抜けたのか。大量保有報告書に書かれた売却単価を、株式分割(2026年10月に1株を3株)の後の基準に直して並べてみました。
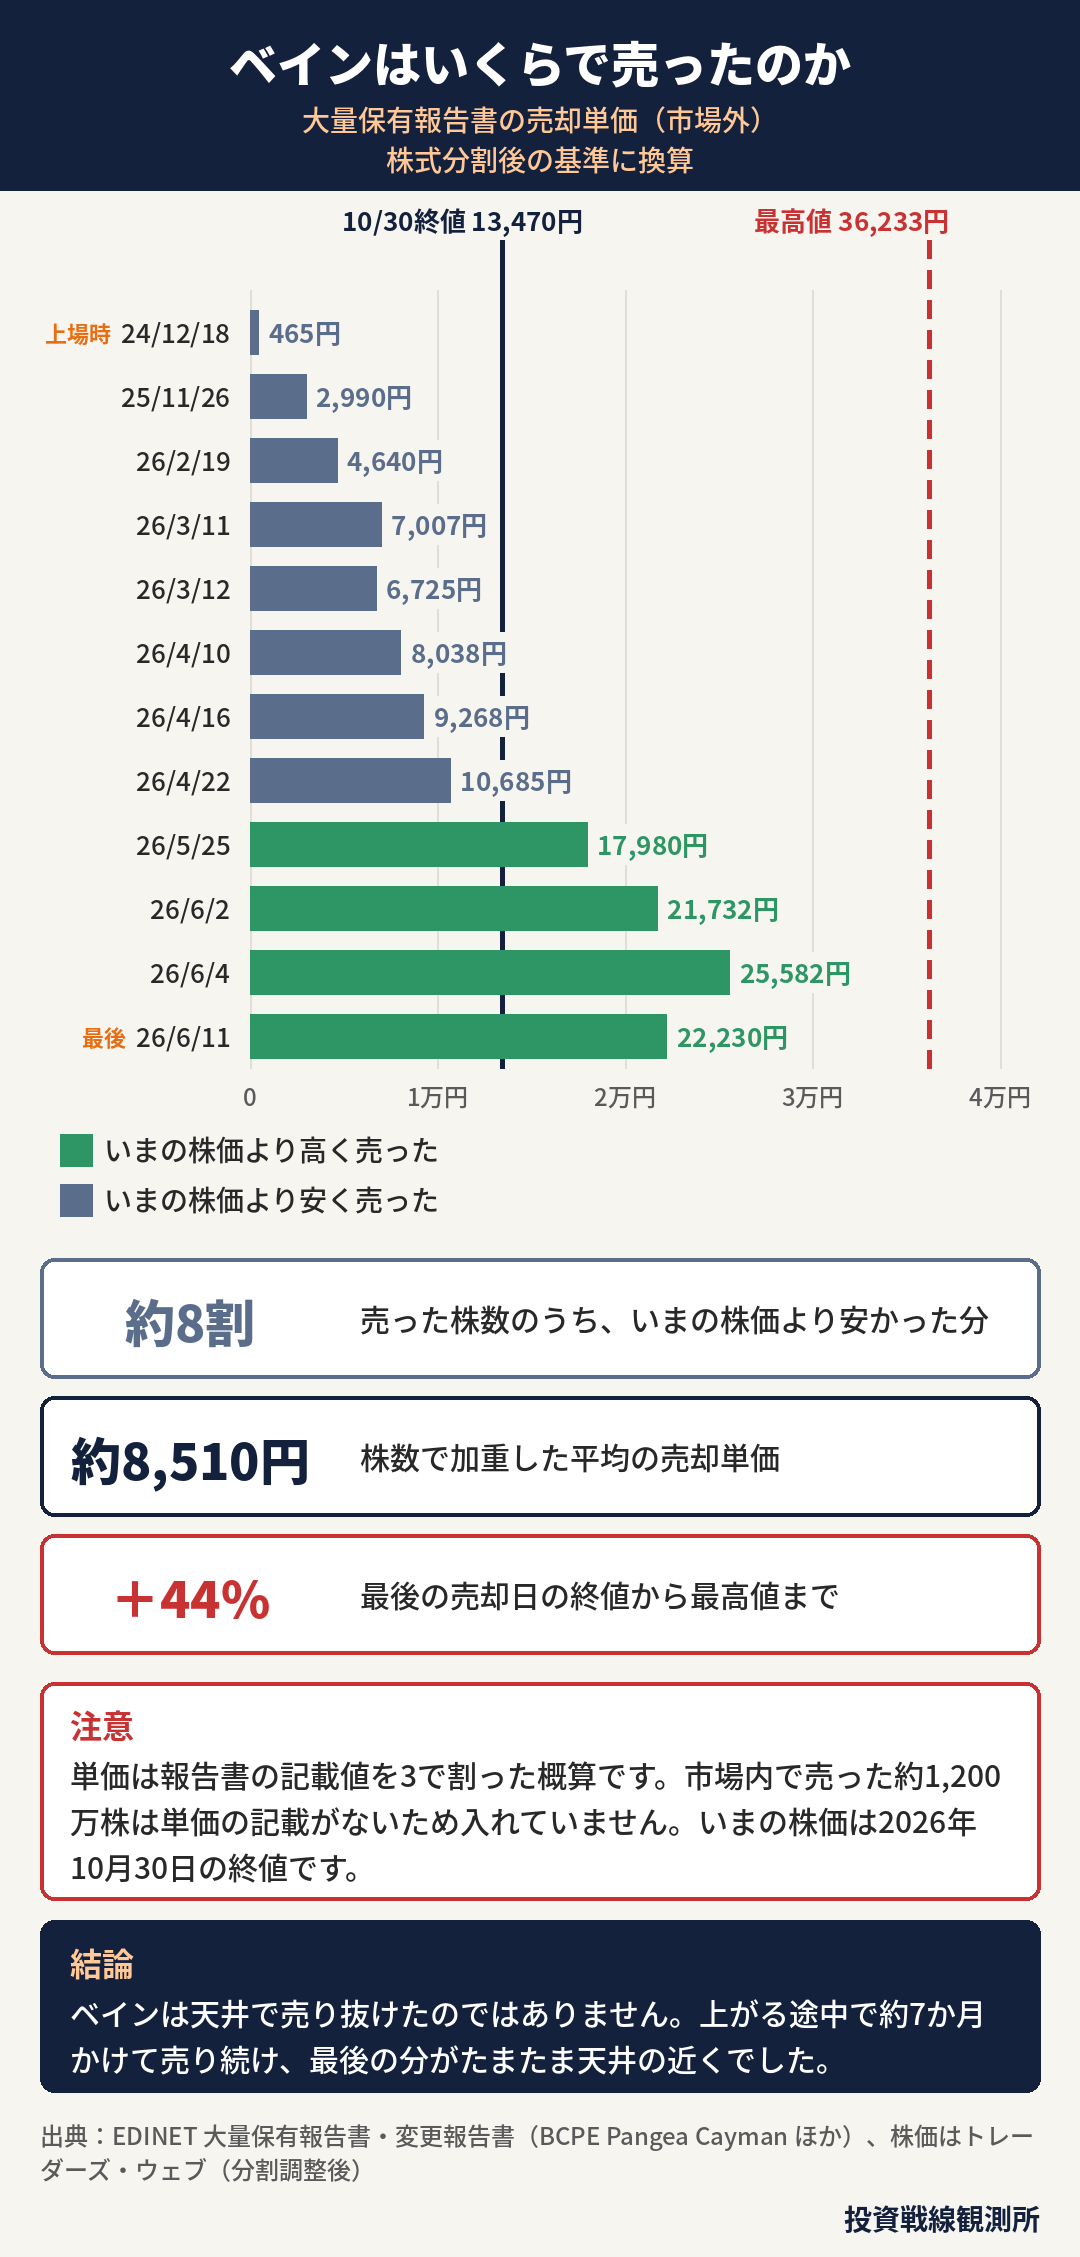
約7か月かけて、上がる途中で売り続けた
上場時、ベインのファンドはキオクシア株の51.64%を持っていました。そこから少しずつ手放し、2026年6月11日に自分たちの分を売り終えています。
| 売った時期 | 売却単価(分割後の換算) | 売却後の保有比率 |
|---|---|---|
| 2025年11月 | 約2,990円 | 44.33% |
| 2026年2月 | 約4,640円 | 36.86% |
| 2026年3月 | 約6,720〜7,000円 | 29.13% |
| 2026年4月 | 約8,030〜10,680円 | 20.97% |
| 2026年5月 | 約17,980円 | 19.57% |
| 2026年6月 | 約21,730〜25,580円 | 14.17% |
売り方は、証券会社との相対取引(市場の外での売買)や先渡契約(決めた条件で後日株を渡す約束)が中心でした。
最後に残った約3,700万株は、5月19日にゴールドマン・サックスなど2社と先渡契約を結び、5月25日から6月11日にかけて順に売値を確定させています。この記事では、売値が確定した日(報告書の「処分」の日)を売却日として扱います。
市場の外で売った分を合計すると、約5兆円(株数×単価からの筆者の試算)。ただ、ベインは利益の額を公表していません。2018年の買収には東芝やSKハイニックスなども加わっていたので、ベインだけの儲けはこの数字からはわかりません。
いまの株価より安く売った株が約8割
ここが一番意外だったところです。売った株数で見ると、約8割はいまの株価(2026年10月30日の終値13,470円)より安い値段でした。
平均の売却単価は約8,510円。いまの株価のほうが、6割ほど高いんです。
最後の売却単価も約22,230円で、最高値の36,233円(6月22日の終値)には届いていません。最後の売却日の終値から最高値まで、株価はさらに44%上がりました。
天井を見抜いていたのなら、もう少し待ってから売ったはずです。実際は、上がる途中で淡々と売り続け、最後の分がたまたま天井の近くだった。それが答えでした。
なお、報告書には6月11日のあとも、ベイン系の別の会社が持つ約14%が残っています。これはベインのファンドの持ち分とは別の扱いで、ベインの幹部も7月8日に「もう持っていない」と語っています。
大口が売り切ったあと、株価はどう動いたか
では、ベインが売り終えたあと、株価はどうなったのでしょうか。
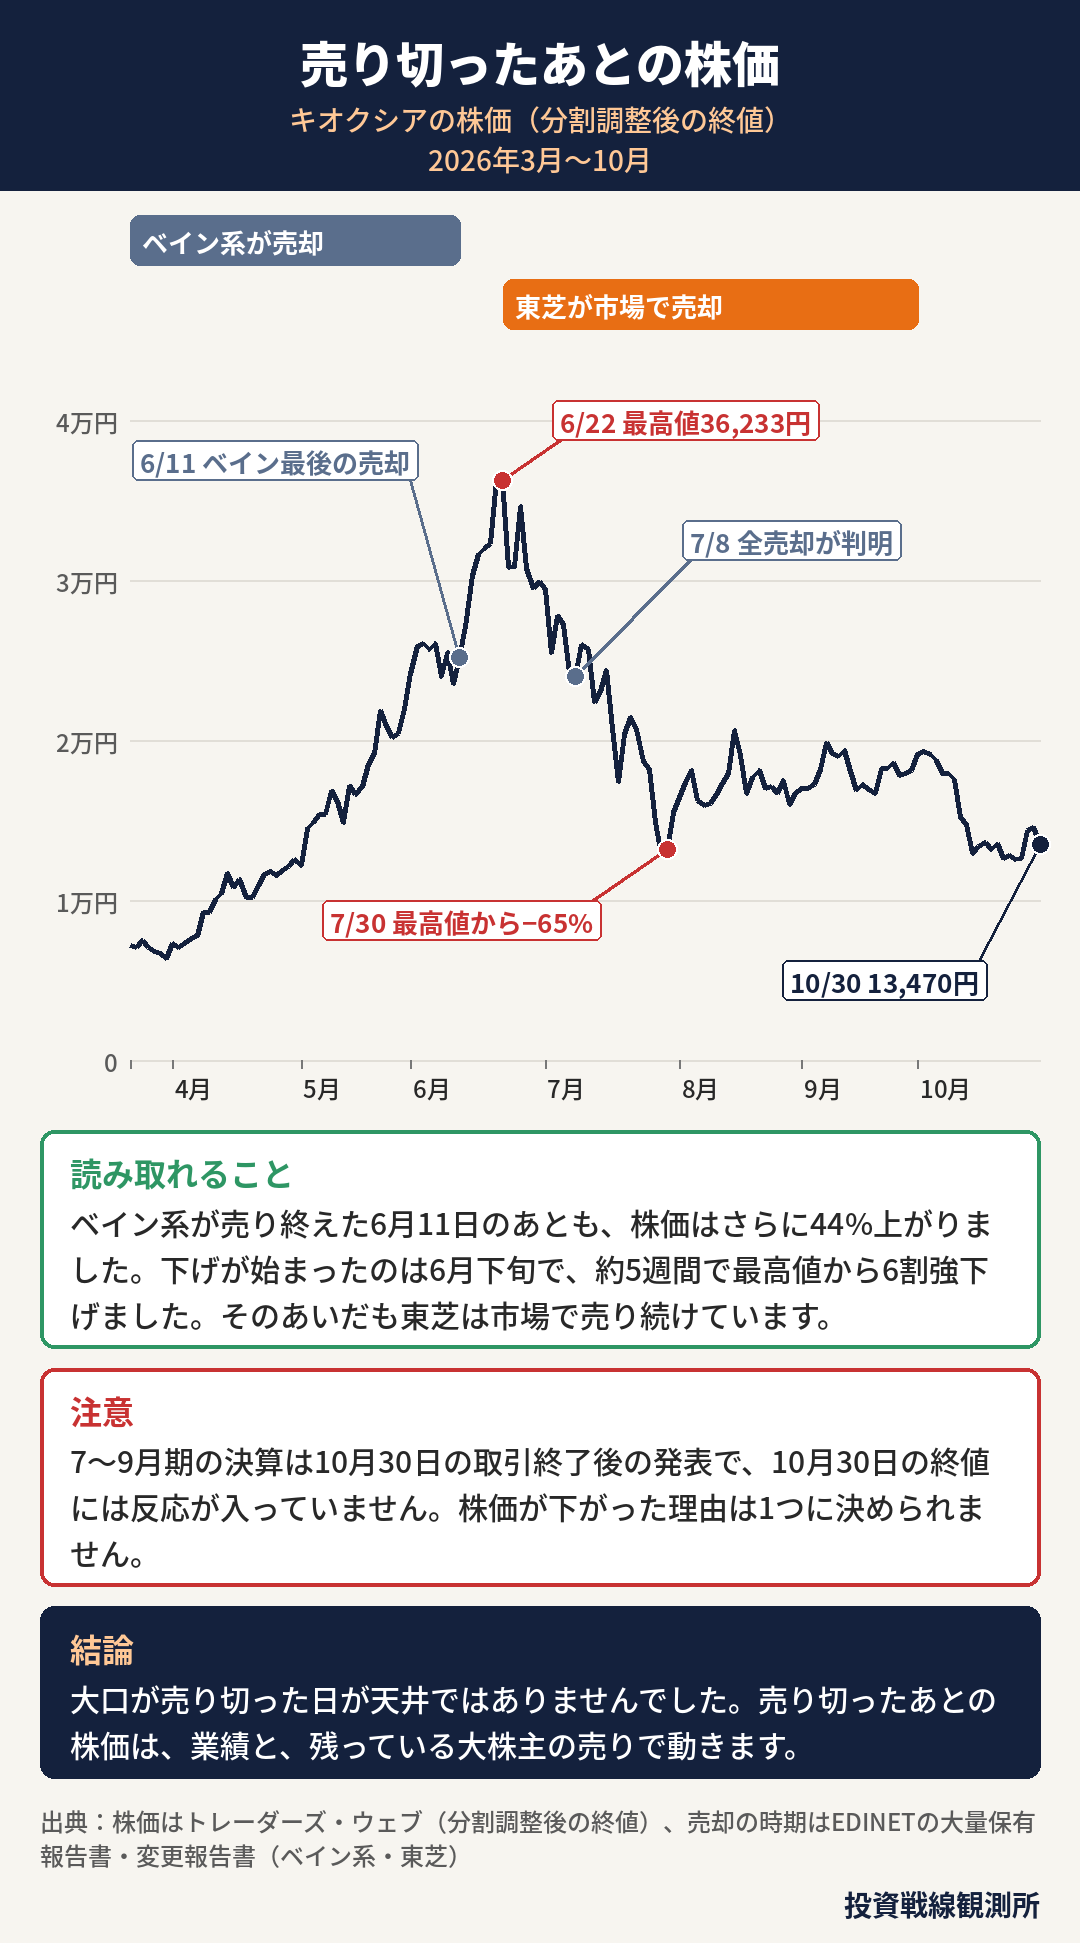
売り切ったあとも上がり、そこから急落した
ベインが売り終えた6月11日のあとも、株価は11日間で44%上がりました。下げが始まったのは6月下旬。7月30日には12,793円と、最高値から65%も下げています。
7月31日に4〜6月期の決算と自社株買い(8,000億円の枠)、株式分割を発表すると、その日は17.7%の急反発。その後は一進一退が続き、10月30日の終値は13,470円です。最高値から見ると、63%安い水準です。
大口の売りが天井をつくったのか
逆の見方もできます。「天井を読んで売った」のではなく、「大口が売ったから天井になった」のではないか、という見方です。大量の売りが出れば、需給が悪くなって株価は下がりやすくなります。
ただ、ベインについては、この見方もデータと合いません。ベインが売っていた約7か月のあいだ、株価は約10倍に上がっています。
最後の分の売値を決めていた5月19日から6月11日にかけても、株価は5割上がりました。売りが天井をつくったのなら、売っている間に上値が重くなり、売り終えたら上がる、という形にはならないはずです。
気になるのは東芝のほうです。東芝の変更報告書を見ると、7月以降の分の最初の市場売却は6月22日。ちょうど最高値の日でした。
そこから10月1日まで、ほぼ毎週のように市場で売り続けています。
下げの時期と東芝の売りの時期は、たしかに重なっています。ただ、東芝は3月や5月の上昇中にも売っていました。売った量と1日の売買高を比べないと、東芝の売りがどこまで効いたのかは言い切れません。
まとめると、ベインの売りは天井の合図でも、天井の原因でもありませんでした。東芝の売りは下げと重なっているものの、それだけが原因とは言えない。今回のデータで言えるのは、ここまでです。
業績はむしろ過去最高を更新している
皮肉なことに、株価が下げているあいだも、キオクシアの業績は大きく伸びています。4〜6月期の純利益は8,421億円で、前年同期の182億円から大幅に増えました。
10月30日に発表した9月中間期の純利益は、前年同期の約37倍となる2兆1,978億円。10〜12月期も1兆3,600億円の純利益を見込み、初めての配当も決めました。
業績が伸びていても、株価が下がることはあります。株価が見ているのは、いまの利益よりも「この伸びがいつまで続くか」だからです。
東芝などの大株主に約26%が残っている
ベインが売り切ったからといって、売りの心配がなくなったわけではありません。キオクシアには、まだ大きな株主が2つ残っています。
| 株主 | 保有比率 | 注目点 |
|---|---|---|
| ベイン系の別の会社 | 14.19% | ベインのファンドとは別の扱い |
| 東芝 | 11.80% | 市場で少しずつ売り続けている |
東芝の保有比率は、16.10%から15.10%(7月15日)、14.06%(8月3日)、12.84%(9月7日)、11.80%(10月1日)と、少しずつ下がってきました。売り方はすべて市場内です。
ベイン系の別の会社が持つ約14%が、いつ、どう動くか。こちらも今後の注目点です。
大口の売りが株価に効く3つの段階
キオクシアの例から見えてくる、大口の売りが株価に効く場面は3つです。
- 売っている間:売り物が出続けるので、上値が重くなりやすい
- 売り切ったあと:売りの重しは軽くなる。ただ、そこから先は業績と市場の見方しだい
- 別の大株主が残っているとき:次の売りが警戒され、重しが続く
売りが発表された直後の動きはどうでしょうか。日本の売出しだけを調べた研究は見つかりませんでしたが、似た仕組みの公募増資(新しく株を発行して売ること)には研究があります。1998〜2009年の218件で、値段が決まるまでの3日間に平均約2.8%下がり、その後の3日間で約1%戻ったそうです。
一時的な売りの圧力で下げて、少し戻る。売出しの発表で株価が下がりやすいのも、同じ理屈だと考えられます。
個人投資家の守り方
大口の売りを、個人が止めることはできません。できるのは、早く気づくことと、持ち方で損を小さくすることの2つです。
1. 大量保有報告書で、売りに早く気づく
株を5%を超えて持つ人は、5営業日以内に大量保有報告書を出す決まりです。その後も、保有割合が1%以上動くたびに、5営業日以内に変更報告書を出します。
報告書はEDINETで、誰でも無料で見られます。書類の種類で「大量保有報告書」を選び、会社名で検索するだけです。
ただし、報告は売ってから最大5営業日遅れます。キオクシアでも、ベインの最後の売却(6月11日)の報告が出たのは6月16日でした。報告を見た時点で、売りはもう終わっていることもあります。
大株主の売買には、ほかにも決まりがあります。役員や議決権の10%以上を持つ主要株主は、売買した翌月15日までに売買報告書を出さなければなりません。6か月以内の売買で得た利益は、会社に返すよう求められることもあります。
未公表の重要な情報を知って売買すれば、インサイダー取引です。大株主だからといって、好きなときに自由に売れるわけではないんですね。
2. 報告書の「処分の方法」と「保有目的」を読む
変更報告書には、売った日、株数、市場の内か外か、単価まで書かれています。ベインのように市場の外でまとめて売るのか、東芝のように市場で少しずつ売るのか。それによって、値動きへの効き方は変わってきます。
市場の外でまとめて売る方法の代表が、ブロックトレードです。証券会社を通じて、大量の株を取引所の通常の売買とは別に売り買いします。市場で一度に売ると値段が大きく崩れてしまうので、大口の売りでよく使われます。
政策保有株を持つ会社は、有価証券報告書の「株式の保有状況」に、減らす方針を書いています。自分の持ち株の大株主がどんな方針なのか、一度のぞいておくと安心です。
3. ロックアップの期限を確認する
ロックアップは、上場や売出しのときに、大株主が「一定期間は売りません」と約束すること。上場時は、上場日から90日または180日が一般的です。
キオクシアでも、ベインのロックアップは2025年6月15日まででした。期限が切れると売りが出やすくなるので、上場して間もない株ではとくに確認しておきたいところです。
4. 逆指値注文で損を限定する/利益を確保する
どれだけ調べても、大口の売りのタイミングまでは読み切れません。最後に効くのは、自分の持ち方です。
- 買う前に、損切りの値段と、そこで失う金額を決めておく
- 利益が出たら、損切りの位置を買値まで上げる(建値ストップ)
具体的なやり方は、株の逆指値の使い方|損切り・建値・トレーリングストップの3段階で解説しています。
キオクシアを最高値近くで買ってしまった人でも、逆指値を置いていれば、6割を超える下げを丸ごとかぶることは避けやすくなります。
ただし、大きく下に窓を開けた日は、逆指値の値段より安く売れてしまうこともあります。
5. やってはいけないこと
- 「大口が売った=天井」と決めつけて、すぐに空売りする(キオクシアは売り切ったあとも44%上がりました)
- 「大口が売り切った=もう売りは出ない」と安心する(東芝などの大株主がまだ残っています)
- 報道の「売り抜け」という言葉だけで判断する(報告書の単価を見れば、実際の売り値がわかります)
関連記事
- 株の逆指値の使い方|損切り・建値・トレーリングストップの3段階
- 株のポジションサイズ計算機|損切りできる金額から株数を逆算
- 光電融合・IOWN関連銘柄|NTTが本命の理由と日米の注目株(キオクシアも登場します)
- ローツェの上方修正は半導体決算の先行指標になりうるか
更新履歴
- 2026年11月:公開
出典
- EDINET BCPE Pangea Cayman 大量保有報告書(2024年12月25日提出)
- EDINET 同 変更報告書(2025年12月)
- EDINET 同 変更報告書(2026年2月25日提出)
- EDINET 同 変更報告書(2026年3月18日提出)
- EDINET 同 変更報告書(2026年4月)
- EDINET 同 変更報告書(2026年6月1日提出)
- EDINET 同 変更報告書(2026年6月9日提出)
- EDINET 同 変更報告書(2026年6月16日提出)
- EDINET 東芝 変更報告書(2026年7月23日提出)
- EDINET 東芝 変更報告書(2026年8月10日提出)
- EDINET 東芝 変更報告書(2026年9月14日提出)
- EDINET 東芝 変更報告書(2026年10月8日提出)
- キオクシアホールディングス「主要株主の異動に関するお知らせ」(2026年8月10日)
- キオクシアホールディングス 2027年3月期 第1四半期決算短信
- 金融庁「大量保有報告制度」
- 金融庁「売買報告書」
- EDINET よくある質問
- 東京証券取引所「コーポレートガバナンス・コード」
- 東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応について」(2023年3月31日)
- 日本取引所グループ「インサイダー取引に関するFAQ」
- 中小企業庁「PEファンドによる投資に関する実態調査(中間報告)」(2022年3月)
- 経済産業省「投資事業有限責任組合モデル契約(簡易版)」(2025年6月)
- 日本証券業協会「公開価格の設定プロセスのあり方等に関するワーキング・グループ報告書」(2022年2月)
- 大和総研 コラム(2025年3月5日)
- 野村資本市場研究所 政策保有株式の調査
- 鈴木克志「公募増資の価格決定と株価」神戸大学ディスカッションペーパー(2010年)
- ITmedia ビジネスオンライン(2026年7月31日)
- 政経フォーカス「東芝がキオクシア株を追加売却 持ち分12.84%に」
- Investing.com「Bain exits stake in Japanese memory maker Kioxia」(2026年7月8日)
- The Korea Times(2026年8月12日)
- 共同通信(デイリースポーツ掲載)「キオクシア中間純利益37倍」(2026年10月30日)
- 株価:トレーダーズ・ウェブ(分割調整後の終値)