ローツェ(6323)は2026年10月8日、2027年2月期の業績予想を引き上げました。通期の営業利益予想は381億円から530億円へ、39.3%の上方修正です。翌9日の株価は値幅制限いっぱいの700円高となり、ストップ高で取引を終えました。
目を引いたのは利益よりも受注です。半導体関連装置の受注高は6〜8月の3か月で785億円となり、前の四半期の約1.9倍に増えました。
ローツェは2月決算のため、東京エレクトロンなどの主要な半導体株より先に、夏場の数字が出ます。
そこでこの記事では、「ローツェの受注倍増は、これから出る半導体決算の先行指標として読めるのか」を考えます。
結論:先行指標として読める。ただし映しているのは「メモリ」と「中国」
| 見る点 | 今回わかったこと | 先行指標としての評価 |
|---|---|---|
| 決算期のずれ | 2月決算で、3〜8月の数字が10月上旬に出る | 先に分かる |
| 発注の位置 | 装置に組み込む部品で、一部は半導体メーカーから直接受注する | 先に分かる |
| 受注の中身 | 北米メモリメーカーと中国の装置メーカーからの受注が中心 | 半導体全体ではなく、メモリと中国の動きを映す |
| 関連銘柄 | メモリ向けではKOKUSAI ELECTRICと東京エレクトロンに波が届き始めている | 中国向けは日本の装置株に届くとは限らない |
| 同業の受注 | 平田機工・シンフォニアテクノロジー・ダイフクも搬送装置の受注が前年の約2〜3倍 | ローツェ固有ではなく、業界全体の投資増の可能性が高い |
| 受注の急増 | 1四半期で前四半期の約1.9倍 | 前倒し発注の可能性もあり、断定はできない |
ローツェの受注は、半導体メーカーの設備投資が装置メーカーの売上になる前の段階をとらえる数字です。しかも決算期の関係で、ほかの半導体株より1〜3週間早く出ます。先行指標として読む理由は十分にあります。
ただし、会社が説明している受注増の中身は「北米メモリメーカーからのソータ・ストッカの急増」と「中国の装置メーカー向けEFEMの増加」です。
TSMCのようなロジック半導体の投資や、後工程の需要までは映していません。この記事では、ローツェの受注を「メモリ投資と中国の装置需要の先行指標」として読み、10月21日のラムリサーチと10月30日の東京エレクトロンの決算を答え合わせの中心に置きます。
ただし、受注の急増は1四半期だけの数字です。関税や規制を見越した前倒しの発注で、一時的に膨らんだ可能性もあります。
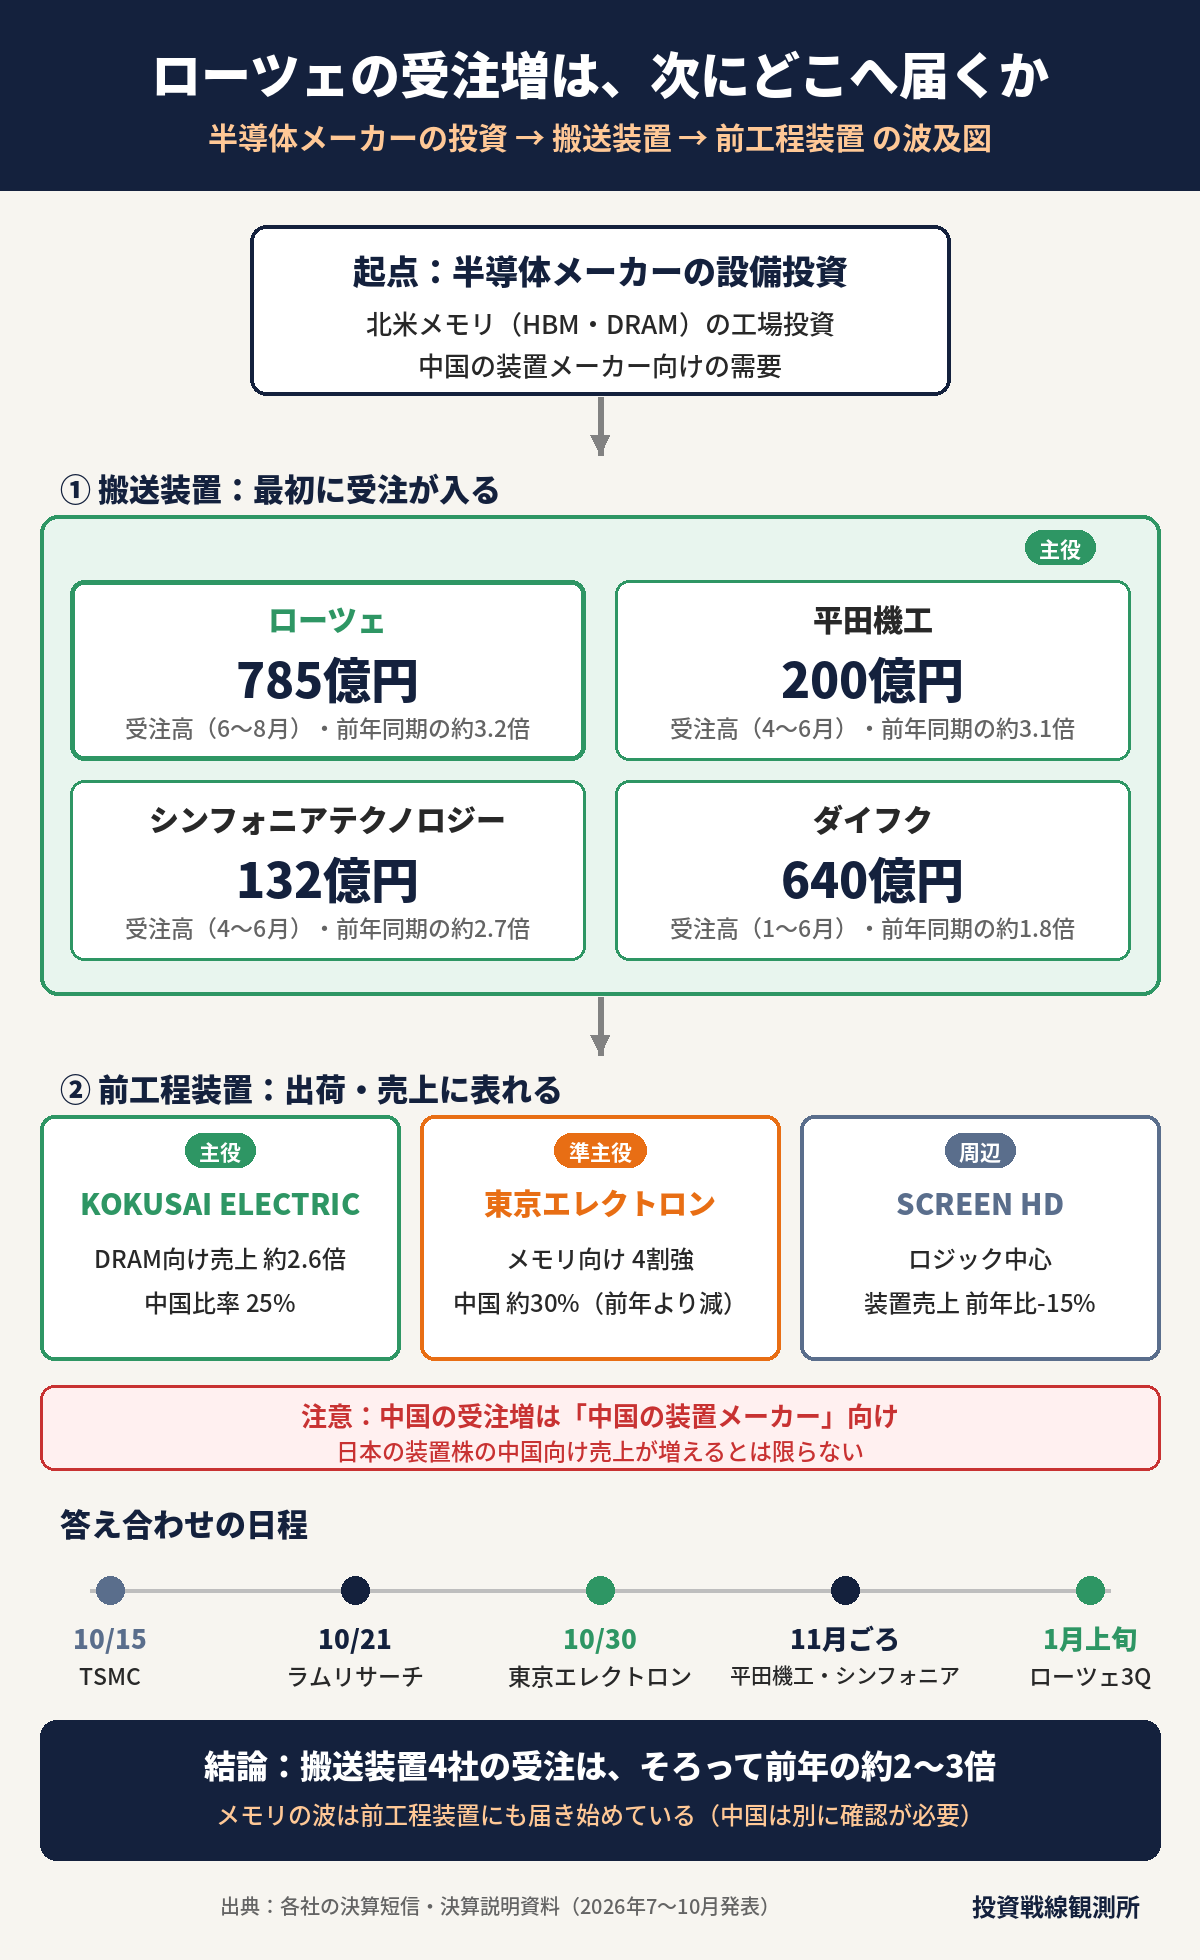
図は、半導体メーカーの投資が、搬送装置、前工程装置の順に届いていく流れをまとめたものです。搬送装置の4社は、受注がそろって前年の約2〜3倍に増えています。
前工程装置では、メモリ向けの比率が高いKOKUSAI ELECTRICに最も早く表れています。下の日程の決算で、この流れが続くかを確かめていきます。
今回の決算で見るべき数字は3つ
1. 受注高785億円:売上の約2.1倍
半導体関連装置の受注高は、6〜8月で785億円でした。同じ期間の売上高368億円の約2.1倍です。
受注と売上の比率をB/Bレシオ(ブック・トゥ・ビル・レシオ)と呼び、1倍を超えると、これから売上が増える状態を表します。
| 期間 | 受注高 | 売上高 | 受注残 | B/Bレシオ |
|---|---|---|---|---|
| 2025年6〜8月 | 246億円 | 264億円 | 451億円 | 0.93倍 |
| 2025年9〜11月 | 229億円 | 248億円 | 432億円 | 0.92倍 |
| 2025年12月〜2026年2月 | 340億円 | 268億円 | 504億円 | 1.27倍 |
| 2026年3〜5月 | 420億円 | 302億円 | 622億円 | 1.39倍 |
| 2026年6〜8月 | 785億円 | 368億円 | 1,038億円 | 2.13倍 |
B/Bレシオは1年前には1倍を割っていました。12〜2月に1倍を超え、そこから3四半期続けて上がっています。6〜8月だけが突然跳ねたのではなく、半年ほど前から受注が売上を上回る状態が続いていた点は押さえておきたいところです。
2. 受注残1,038億円:前年同期の約2.3倍
受注残(受注したものの、まだ売上になっていない分)は1,038億円で、1年前の451億円の約2.3倍です。会社が見込む今期の半導体関連装置の売上1,529億円の約3分の2にあたります。下期の売上の多くは、すでに受注で埋まっていると読めます。
3. 下期の営業利益予想がほぼ倍に
| 項目 | 前回予想 | 今回予想 | 増減率 |
|---|---|---|---|
| 売上高 | 1,590億円 | 1,800億円 | +13.2% |
| 営業利益 | 381億円 | 530億円 | +39.3% |
| 経常利益 | 382億円 | 548億円 | +43.5% |
| 純利益 | 278億円 | 377億円 | +35.9% |
| 年間配当 | 20円 | 28円 | +8円 |
上期(3〜8月)の実績は、売上高797億円(前年同期比+21.5%)、営業利益230億円(同+42.4%)でした。
通期予想から上期実績を引くと、下期の営業利益は前回予想の150億円から、今回予想では299億円とほぼ倍になります。上期の上振れ分を足しただけの修正ではなく、下期の見通しそのものを引き上げた形です。
営業利益率は、前期の24.2%から今期予想では29.5%に上がります。上乗せされた売上209億円のうち、約7割が営業利益として残る計算です。
想定為替レートは1ドル=159円から158円とほぼ変わっておらず、円安による上振れでもありません。
なぜローツェの数字が先に出るのか
理由は、決算期のずれと、サプライチェーン(部品の調達から製品の納入までの流れ)の中の位置の2つです。
2月決算なので、夏場の数字が10月上旬に出る
| 会社 | 位置 | 対象期間 | 発表日 |
|---|---|---|---|
| ローツェ | 搬送ロボット・EFEM | 2026年3〜8月 | 10月8日(発表済み) |
| TSMC | 半導体メーカー(ロジック) | 2026年7〜9月 | 10月15日 |
| ラムリサーチ | 前工程装置(エッチング・成膜) | 2026年7〜9月 | 10月21日 |
| ディスコ | 後工程装置 | 2026年7〜9月 | 10月22日 |
| アドバンテスト | 後工程(テスター) | 2026年7〜9月 | 10月28日 |
| 東京エレクトロン | 前工程装置 | 2026年7〜9月 | 10月30日 |
ローツェの対象期間は8月で終わるので、ほかの会社より1か月早く締まっています。「未来が見える」わけではありません。それでも、受注の内訳まで分かる半導体関連の数字としては、今季いちばん早く出るものです。
装置に組み込まれる前に発注が来る
ローツェの主力は、ウエハー(半導体の基板となる円盤)を運ぶクリーン搬送ロボットや、その周辺の装置です。EFEMは製造装置の手前に付いてウエハーを出し入れするユニットで、エッチングや成膜などの前工程装置に組み込まれます。
装置メーカーは装置を組み立てる前にローツェへ発注するので、ローツェの受注は装置メーカーの出荷より早く動きます。
さらにローツェは、統合報告書2025の中で、装置メーカーに加えて半導体メーカーやウエハーメーカーからも先行して受注していることを強みに挙げています。
ウエハーを仕分けるソータや、保管するストッカは、半導体メーカーの工場に直接納める製品です。今回の受注増の中心はこの直接の発注で、工場の設備計画がそのまま数字に出ています。
受注増の中身は「北米メモリ」と「中国」
決算説明資料では、受注増の内訳として2つが挙げられています。北米のメモリメーカーからのソータ・ストッカの受注急増と、中国の装置メーカー向けEFEMの受注増です。
背景としては、生成AIの普及に伴うHBM(AI向けの高速メモリ)の需要と、先端メモリ・先端ロジックへの投資の増加が挙げられています。
会社は顧客名を明かしていません。北米で大規模なメモリ工場を持つ会社としてはマイクロン・テクノロジーがあり、同社は9月30日の決算で、2026年8月期の設備投資が273億ドルだったと発表しています。
報道によると、同社は2027年8月期の上期だけで約250億ドルの設備投資を見込んでいます。ローツェの顧客がマイクロンだと確認できたわけではありませんが、メモリの設備投資が急速に増えている流れとは合っています。
売上の地域別(顧客の本社所在地)では、米国30%、中国26%、台湾24%で、この3地域で8割を占めます。台湾向けも一定の割合がありますが、今回の受注増の説明には台湾は出てきません。
TSMCの決算は、ローツェの受注の答え合わせとしては参考程度に見るのがよさそうです。
同じ搬送装置の銘柄にも、受注増はすでに出ている
ローツェの受注増が、ローツェだけのシェア拡大なのか、業界全体の投資増なのか。それを確かめるには、同じ搬送装置を手掛ける会社の受注を見るのが早道です。ウエハーや工場内の搬送を手掛ける3社の直近の決算を並べました。
| 会社 | 該当する事業 | 期間 | 受注高 | 前年同期比 | 会社の説明 |
|---|---|---|---|---|---|
| ローツェ | 半導体関連装置 | 2026年6〜8月 | 785億円 | 約3.2倍 | 北米メモリ向けソータ・ストッカ、中国の装置メーカー向けEFEM |
| 平田機工 | 半導体関連 | 2026年4〜6月 | 200億円 | 約3.1倍 | 生成AI関連の受注が続き、ウェーハ搬送装置を中心に増加 |
| シンフォニアテクノロジー | クリーン搬送システム | 2026年4〜6月 | 132億円 | 約2.7倍 | 海外向けの需要が増加 |
| ダイフク | クリーンルーム向け搬送(日本) | 2026年1〜6月 | 640億円 | 約1.8倍 | 生成AI向けの先端半導体投資の拡大 |
搬送装置の各社で、受注がそろって前年の約2〜3倍に増えています。しかも平田機工とシンフォニアテクノロジーの数字は4〜6月で、ローツェより1四半期早い時期です。ローツェ1社のシェア拡大というより、半導体工場の搬送まわりへの投資が業界全体で増えていると見る方が自然です。
搬送装置は、新しい工場や製造ラインを立ち上げるときに、製造装置とまとめて必要になります。工場の建設が進むほど、製造装置の出荷より先に受注が入りやすい分野です。
平田機工とシンフォニアテクノロジーの7〜9月の数字は、11月ごろの決算で出る見込みです。ここでも受注が高い水準を保てば、ローツェの読み方の裏付けになります。
受注増が本物なら、次に数字に出るのはどの銘柄か
ローツェの受注が「北米メモリ」と「中国」の先行指標なら、次に気になるのは、同じ波を受ける銘柄です。メモリ向けの比率と中国向けの比率に注目して、前工程の装置大手3社の直近の決算を並べました。
| 会社 | 主な装置 | 中国向けの比率 | メモリとの関係 | 直近四半期(2026年4〜6月) |
|---|---|---|---|---|
| KOKUSAI ELECTRIC | 成膜(バッチ式) | 25%(前年同期は38%) | DRAM向けの装置売上が前年同期比+158% | 売上収益754億円(+45.6%)、営業利益159億円(+63.9%) |
| 東京エレクトロン | エッチング・成膜・塗布現像 | 約30%(2,229億円、前年同期は2,770億円) | 新規装置売上のうちDRAM32%、不揮発性メモリ11% | 売上高7,323億円(+33.3%)、営業利益2,114億円(+46.1%) |
| SCREENホールディングス | 洗浄 | 非開示(中国・台湾向けは減少) | DRAM向けは増加、ファウンドリー・ロジック向けは減少 | 半導体製造装置事業の売上高931億円(-15.0%)、営業利益143億円(-44.0%) |
KOKUSAI ELECTRIC:メモリの波をいちばん受けている
KOKUSAI ELECTRICは、多数のウエハーにまとめて膜をつける成膜装置が主力で、メモリ向けに強い会社です。
4〜6月はDRAM向けの装置売上が前年同期の約2.6倍に増え、会社は通期の売上収益予想を3,400億円、営業利益予想を794億円に引き上げました。中国向けの比率は前年同期の38%から25%に下がっており、伸びているのは中国以外の顧客です。
ローツェの受注増の主役である北米メモリの設備投資と、最も近い動きをしているのはこの会社です。
東京エレクトロン:中国が最大の市場だが、前年より減っている
東京エレクトロンは前工程装置の国内最大手で、4〜6月の売上の約30%が中国向けでした。地域別では最大ですが、金額は前年同期の2,770億円から2,229億円に減っています。
新規装置の売上の4割強はメモリ向けで、DRAM向けのエッチング装置の新しいモデルも評価が順調としています。
上期の業績予想はすでに引き上げており、会社は2026年の半導体製造装置の市場を1,500億ドル以上、2027年を1,900億ドル以上と見ています。10月30日の決算は、メモリと中国の両方を確かめられる答え合わせの場になります。
SCREENホールディングス:ロジック中心で、まだ波が来ていない
SCREENホールディングスは洗浄装置の大手です。4〜6月の半導体製造装置事業は、売上高が前年同期比15.0%減、営業利益が44.0%減でした。DRAM向けは増えたものの、主力のファウンドリー・ロジック向けと、中国・台湾向けが減っています。
同じ前工程の装置株でも、顧客の中心がメモリかロジックかで、足元の数字に差が出ていることが分かります。
見えてくる構図:メモリは日本の装置株に届き、中国はそうとは限らない
北米メモリの設備投資の波は、KOKUSAI ELECTRICや東京エレクトロンのDRAM向けの数字に、すでに表れ始めています。ローツェの受注は、この流れがこの先も続くことを示す材料として読めます。
一方、中国については注意が必要です。ローツェが受注を伸ばしたのは「中国の装置メーカー」向けのEFEMで、日本の装置メーカー向けではありません。
東京エレクトロンやKOKUSAI ELECTRICの中国向け売上はむしろ前年より減っています。中国で装置の国産化が進んでいるとすれば、ローツェの中国向け受注が増えても、日本の装置株の中国向け売上が増えるとは限りません。
ここは推測を含むので、各社の次の決算で中国向けの数字を確かめる必要があります。
答え合わせ:どの決算で何が出れば「当たり」か
| 発表日 | 会社 | 当たりのサイン | 外れのサイン | 重み |
|---|---|---|---|---|
| 10月15日 | TSMC | 設備投資計画の引き上げ | 据え置き・引き下げ | 参考 |
| 10月21日 | ラムリサーチ | メモリ向け・中国向けの売上や見通しが強い | メモリ投資の鈍化、中国向けの減速 | 重要 |
| 10月22日・28日 | ディスコ・アドバンテスト | 後工程まで需要が広がっている | (後工程のため判定には使わない) | 参考 |
| 10月30日 | 東京エレクトロン | 受注や業績見通しの上向き、メモリ・中国向けの強さ | 見通しの引き下げ、中国向けの急減 | 重要 |
| 11月ごろ(日程は未確認) | 平田機工・シンフォニアテクノロジー | 7〜9月も搬送装置の受注が高い水準 | 受注の急減 | 重要 |
| 2027年1月上旬(見込み) | ローツェ(9〜11月) | 受注高が高い水準を保ち、受注残が増え続ける | 受注高の急減、受注残の減少 | 最重要 |
いちばんはっきり答えが出るのは、ローツェ自身の次の決算です。9〜11月の受注高が785億円に近い水準を保てば、6〜8月の急増は一時的なものではなかったと言えます。反対に受注が大きく落ち、受注残が減り始めたら、前倒し発注だった可能性を強く疑います。
株価の反応:1日で上方修正の多くを織り込んだ
| 銘柄 | 終値(10月9日) | 前日比 |
|---|---|---|
| ローツェ | 5,134円 | +15.79% |
| 東京エレクトロン | 12,445円 | +2.09% |
| ディスコ | 61,460円 | +0.52% |
ローツェは前工程の東京エレクトロンより大きく上がり、後工程のディスコは小幅高にとどまりました。市場は今のところ、ローツェの決算を半導体全体の話というより、ローツェ個別の好材料として受け止めたようです。
修正後の1株あたり利益(EPS)217.84円で計算すると、PER(株価収益率)は終値5,134円で約23.6倍です。決算前の株価4,434円なら約20.4倍でした。年初来高値の5,199円まではあと約1.3%です。
最新の決算動向
答え合わせの表に挙げた各社の決算が出たら、ここに結果を追記します。
よくある質問
B/Bレシオとは何ですか
一定期間の受注高を売上高で割った数字です。1倍を超えると、売上になるより多くの注文が入っていることになり、今後の売上の増加につながります。半導体装置の業界では、景気の先行きを見る数字としてよく使われます。
EFEMやウエハソータは何をする装置ですか
EFEMは製造装置の手前に付くユニットで、ウエハーを入れたケースから製造装置へ、きれいな環境のまま出し入れします。
ウエハソータはウエハーを仕分け・並べ替える装置で、ストッカはウエハーを保管する装置です。どれも工場の中でウエハーを運ぶ役割で、ローツェはこの分野を主力にしています。
受注残が多いと何がよいのですか
受注残は、注文を受けたもののまだ納めていない分です。多いほど、この先の売上の見通しが立てやすくなります。ただし、注文が取り消されたり納期が延びたりすることもあるので、受注残がそのまま売上になるとは限りません。
関連記事・更新履歴
半導体の前工程・後工程の関連銘柄は、AI需要で伸びるのは前工程か後工程かで整理しています。データセンター需要の全体像はAI実需マップをご覧ください。
2026年10月 記事を公開
出典
- ローツェ 通期連結業績予想の修正及び配当予想の修正に関するお知らせ(2026年10月8日)
- ローツェ 2027年2月期 第2四半期(中間期)決算短信
- ローツェ 2027年2月期 第2四半期 決算説明資料
- ローツェ 統合報告書2025
- Micron Technology 2026年8月期 第4四半期決算発表(2026年9月30日)
- 東京エレクトロン 2027年3月期 第1四半期 決算説明資料
- KOKUSAI ELECTRIC 2027年3月期 第1四半期 決算説明資料(2026年8月6日)
- SCREENホールディングス 2027年3月期 第1四半期 決算短信
- 平田機工 2027年3月期 第1四半期決算短信
- シンフォニアテクノロジー 2027年3月期 第1四半期決算短信
- ダイフク 2026年12月期 第2四半期 決算説明資料
- TSMC Quarterly Results
※本記事は情報提供を目的としたもので、特定の銘柄の売買を勧めるものではありません。投資の判断はご自身の責任でお願いします。