「NISAを始めたいけど、何を買えばいいのか分からない」
「そもそもNISAはやめた方がいいという話も聞く」
この記事では、NISAで何を買うべきかを、制度の仕組みから順に整理します。NISAに否定的な意見にも、ひとつずつ答えます。
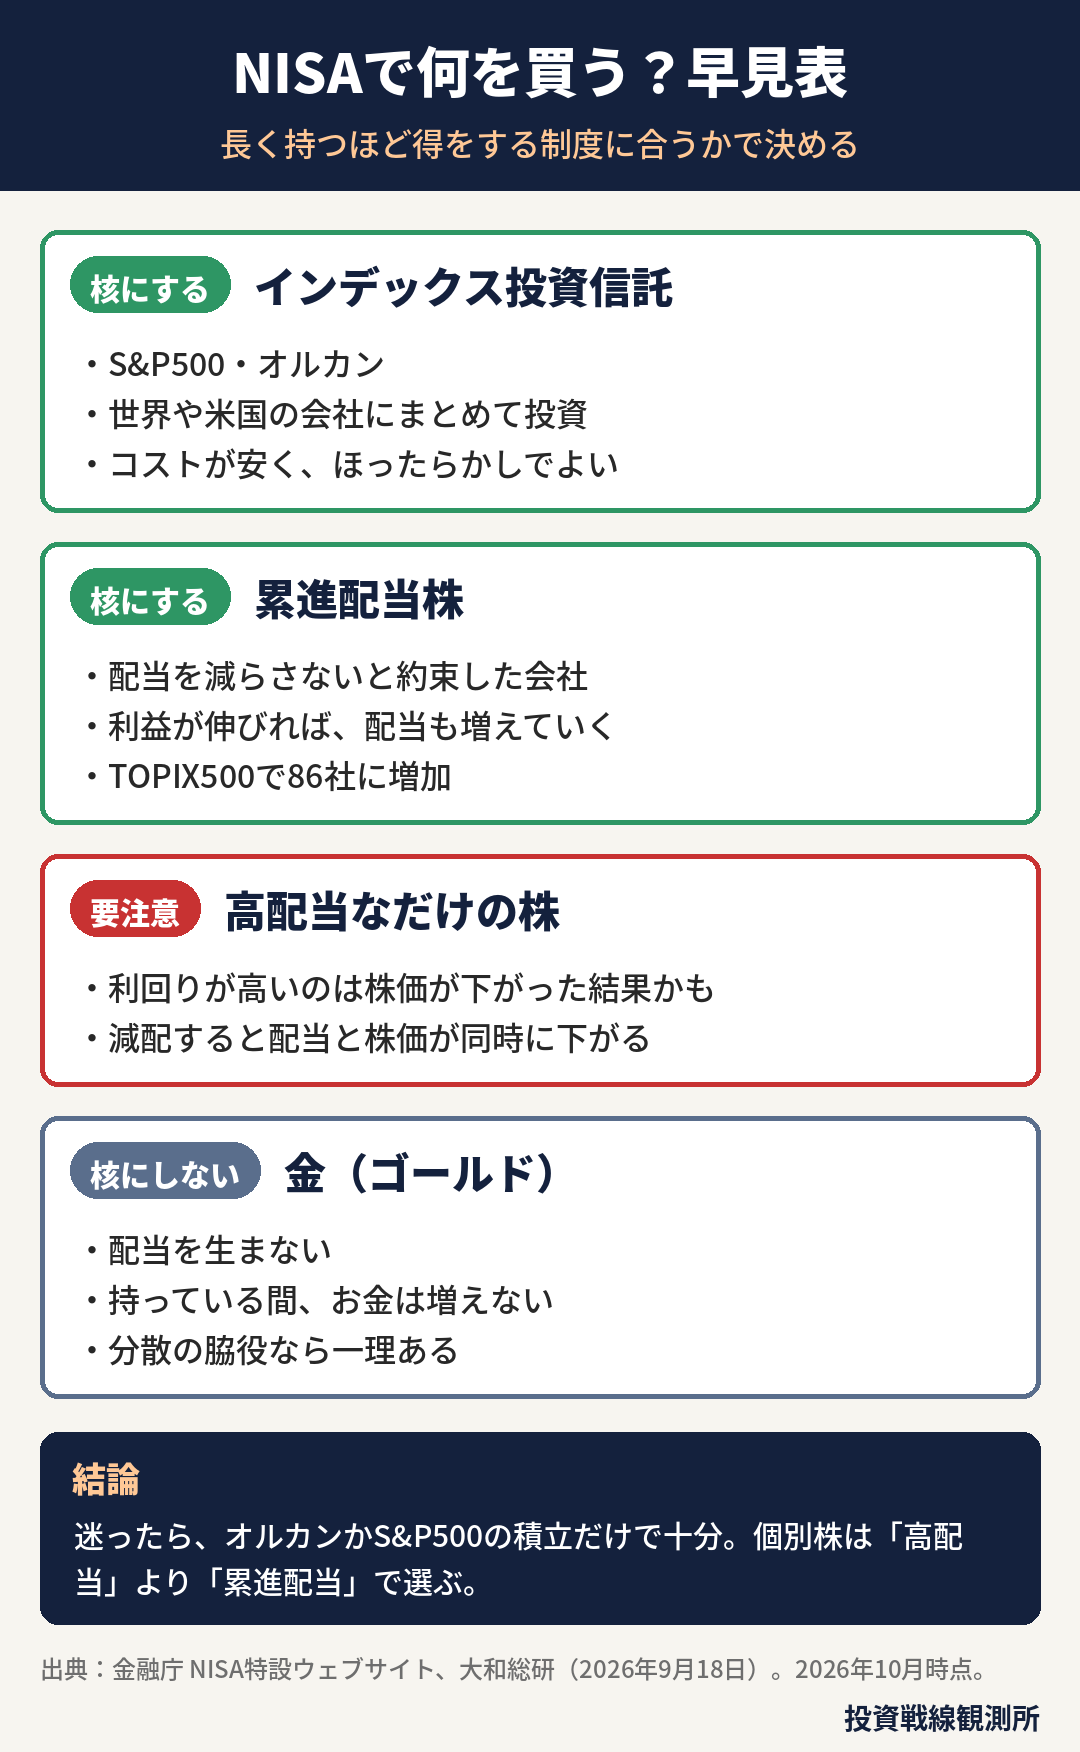
結論:NISAの核は「投資信託」と「累進配当株」
先に答えを書きます。
- 核にする①:S&P500やオルカンなどのインデックス投資信託
- 核にする②:配当を減らさないと約束している「累進配当株」
- 要注意:配当利回りが高いだけの株
- 核にしない:金(ゴールド)
理由はシンプルです。NISAは「長く持つほど得をする」制度だからです。長く持つほど増えていくものが向いていて、配当を生まないものや、下がったまま戻りにくいものは向いていません。
つまり、SNSで耳に入る時価総額の低いボロ株などは最低最悪のチョイスです。資産形成は手間が掛からず、テクニカルではなく、王道のものが最適です。
「今からでも遅い?」と迷う人もいると思います。NISAは2024年から非課税で持てる期間が無期限になりました。始める時期が遅くても、そこから先の利益はずっと非課税です。
口座をまだ持っていない人は、SBI証券の口座開設(無料) から始められます。証券会社の選び方は、この記事の後半で説明します。
「NISAはやめた方がいい」は本当か
NISAには否定的な意見もあります。よく聞く5つの理由を取り上げます。正しい部分は正しいと認めたうえで、どう考えればいいかを書きます。
理由1:元本割れするから
本当です。NISAは「税金がかからない口座」で、中身は株や投資信託です。値下がりすれば元本割れします。
ただ、世界の株式全体は、暴落しても長い目で見ると回復してきました。暴落のときに売ると損が確定します。積立を続けていれば、安い時期に多く買えます。
「暴落したら売るべき?」という質問への答えは、「生活に困らないお金で投資しているなら、売らずに続ける」です。逆に、暴落で生活が苦しくなる金額を入れているなら、入れる金額そのものを見直すべきです。
理由2:損をしても税金で救済されないから
これも本当です。普通の口座(特定口座)では、損失をほかの利益と相殺したり、翌年以降に繰り越したりできます。NISAではできません。
だからこそ、NISAでは「下がったまま戻らないもの」を避けることが大事です。これが、次の章の「向いている投資先の条件」につながります。
理由3:少額だと意味がないから
「月1,000円や100円では意味がない」という声もあります。たしかに、非課税で得をする金額は投資額に比例します。少額なら得する金額も小さくなります。
一つの試算を出します。月1万円を20年間積み立て、年5%で増えたと仮定すると、元本240万円が約411万円になります。利益の約171万円にかかるはずだった税金(20.315%)は、約35万円です。
これはあくまで仮定の計算で、毎年5%増える保証はありません。それでも、少額でも長く続ければ差は小さくない、ということは分かります。まず少額で始めて、慣れてから金額を増やす使い方でも十分です。
理由4:50代・高齢者には意味がないから
年齢が上がるほど、暴落から回復するまで待てる時間は短くなります。これは事実です。
ただ、NISAは非課税期間が無期限です。60代以降に、少しずつ取り崩しながら使う時期も非課税のまま運用を続けられます。数年以内に使う予定のお金は入れず、10年以上使わないお金だけを入れる、という線引きをすれば、50代以降でも使う意味はあります。
理由5:銀行で勧められた商品で損をしたから
銀行の窓口では、販売手数料や信託報酬(持っている間ずっとかかる手数料)が高い商品を勧められることがありますが、手数料として、増えた分を毎年少しずつ削っていきます。
NISAを使うなら、手数料の安い商品をネット証券で自分で選ぶ方が有利です。
本当にやめた方がいい人
一方で、NISAをまだ始めない方がいい人もいます。
- 生活費の数か月分の貯金(生活防衛資金)がない人
- 数年以内に使う予定のお金(住宅の頭金、学費など)しかない人
- 金利の高い借金(カードローン、リボ払いなど)がある人
このどれかに当てはまる人は、先に貯金や返済を優先した方が安全です。
NISAは「当面使わないお金」で使う制度です。
NISAの仕組みが決める「向いている投資先」3つの条件
ここからが本題です。NISAで何を買うべきかは、好みではなく制度の仕組みから決まります。
| NISAの仕組み | 向いている投資先 |
|---|---|
| 非課税期間が無期限 | 長く持つほど増えるもの |
| 損失の救済がない | 下がったまま戻らないものは避ける |
| 配当・分配金も非課税 | 配当が増えていくものは相性がよい |
NISAの枠は、年間360万円(つみたて投資枠120万円、成長投資枠240万円)、生涯で1,800万円です。売却すると、買ったときの金額分の枠が翌年に戻ります。
この3つの条件に一番よく当てはまるのが、インデックス投資信託と累進配当株です。
核①:S&P500とオルカン、どっちを買う?
NISAで特に人気なのが、S&P500とオルカン(全世界株式)の投資信託です。どちらも、たくさんの会社にまとめて投資できます。
| S&P500 | オルカン | |
|---|---|---|
| 投資先 | 米国の大型株500社 | 日本を含む世界の約2,500社 |
| 米国の割合 | 100% | 約64% |
| 信託報酬(代表例) | 0.0814% | 0.05775% |
オルカンも中身の6割強は米国株です。ですので、どちらを選んでも米国の会社の影響を大きく受けます。違いは「米国だけに絞るか、世界に少し広げるか」です。
- 米国の成長がこれからも続くと考えるなら:S&P500
- どの国が伸びるか分からない、迷うなら:オルカン
どちらにも共通する注意点は為替です。円高になると、円で見た資産は目減りします。
どちらを選んでも大きな失敗にはなりにくい、というのが答えです。大事なのは、選んだあと長く持ち続けることです。
核②:累進配当株とは?
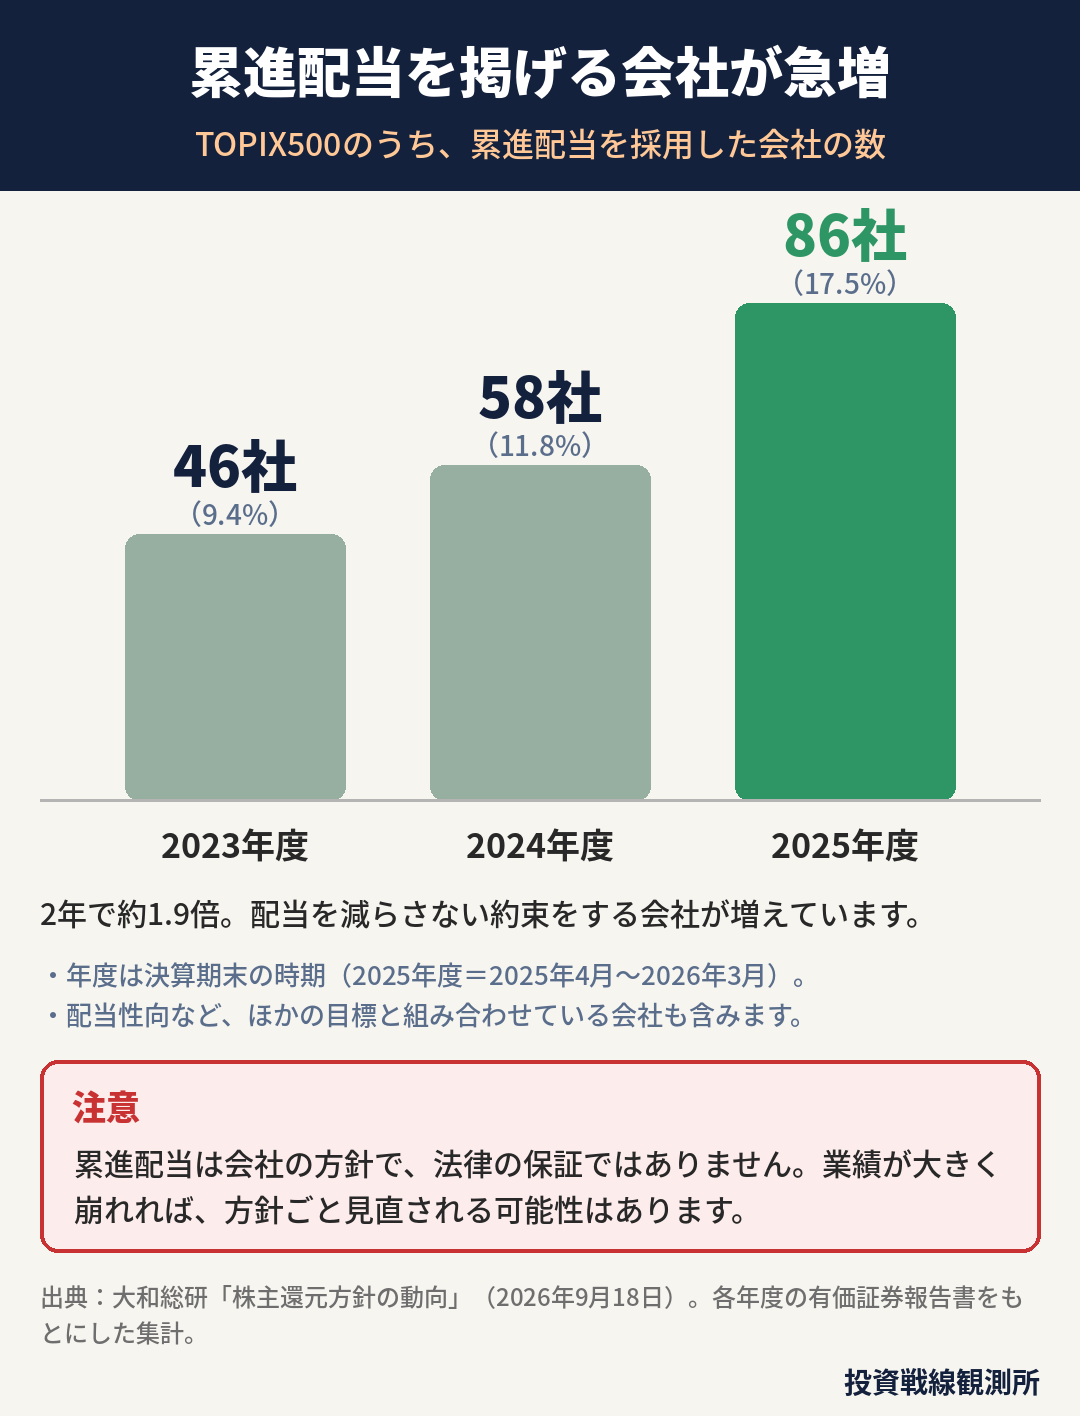
累進配当とは、「配当を減らさず、維持するか増やす」という会社の方針です。業績が多少悪くなっても、前の年の配当額を下回らないようにします。
この方針を掲げる会社は、ここ数年で急に増えています。TOPIX500(東証の代表的な500社)では、2年で46社から86社になりました。
累進配当株の例
会社の開示で累進配当の方針と配当の推移を確認できた2社を紹介します。
| 会社 | 方針 | 1株配当の推移 |
|---|---|---|
| 三菱商事(8058) | 累進配当を継続(経営戦略2027) | 2016年度27円→2025年度110円、2026年度125円予想 |
| 三井住友FG(8316) | 累進的配当と配当性向40% | 2022年3月期70円→2026年3月期157円 |
三菱商事も、2015年度には配当を23円から17円に減らしています。その後、累進配当の方針を掲げてからは、毎年増配が続いています。会社が方針として「減らさない」と約束することに意味がある、という例です。
NISAで累進配当株を持つときの注意
- 配当を非課税で受け取るには、証券会社で配当の受け取り方を「株式数比例配分方式」にしておく必要があります
- 1社に集中すると、その会社の不調がそのまま響きます。業種を分けて持つのが基本です
- 累進配当は会社の方針で、法律の保証ではありません。業績が大きく崩れれば、方針が見直される可能性もあります
要注意:配当利回りが高いだけの株
NISAでは高配当株も人気です。ただ、「利回りが高い」というだけで選ぶのは要注意です。
配当利回りは「配当÷株価」で計算します。株価が下がると、配当が同じでも利回りは上がります。つまり、利回りが高いのは、業績の悪化を市場が先に読んで株価が下がった結果かもしれません。
そのあと実際に減配すると、配当と株価が同時に下がります。NISAでは、この損失をほかの利益と相殺できません。
減配するかどうかは、会社が配当をどう決めているかで見分けます。「利益の◯%を配当にする」という配当性向だけの会社は、利益が落ちれば配当も落ちます。累進配当を掲げている会社かどうかを、決算資料や会社のIRページで確かめましょう。
高配当株と投資信託、どっちがいい?
「NISA 高配当株 投資信託 どっち」という検索も多くあります。答えは、どちらか一方ではなく役割を分けることです。
- 資産を増やす土台:インデックス投資信託
- 配当を受け取る上乗せ:累進配当株
配当を受け取りたいけれど個別株は不安、という人は、高配当株にまとめて投資する投資信託やETFもあります。1社が減配しても影響が薄まります。なお、毎月分配型の投資信託はNISAの対象外です。
金(ゴールド)は資産形成の核にしない
ここ数年、金の価格が大きく上がり、金のETFや投資信託をNISAで買う人も増えました。それでも、金をNISAの核にするのはおすすめしません。
理由は、金は配当も利息も生まないからです。株は会社が稼いだ利益の一部を配当として払い、利益をためて会社自体が大きくなります。金は持っているだけでは増えません。価格が上がるかどうかだけが頼りです。
その価格も大きく動きます。国内の金の小売価格は2026年1月に初めて1グラム3万円を超えました。一方、買取価格で見ると、3月3日の2万6,651円から10月21日には2万545円まで、約2割下がっています。
下がっている間、金は何も生みません。株なら配当を受け取りながら回復を待てますが、金にはそれがありません。
それでも金を持つ理由はある
反対の意見も紹介しておきます。金は、株が大きく下がる局面で違う動きをすることがあります。また、通貨の価値が下がる(インフレが進む)ことへの備えになるとも言われます。
ですので、資産の一部を分散のために持つ「脇役」としては一理あります。主役にせず、全体のごく一部にとどめるのがよいと考えます。
NISAで金を買う場合は、成長投資枠で金のETFや投資信託を買います。
2027年からNISAはどう変わる?
2026年度の税制改正で、2027年からのNISAの変更が決まりました。主な点は2つです。
- 0〜17歳もNISAを使えるようになる(つみたて投資枠のみ。年60万円、上限600万円)
- つみたて投資枠で買える商品が広がる(国内株の指数、債券を含む投資信託など)
子どもの口座は、2027年1月1日以降に開設した口座から使えます。
子どもには何を買う?
子どものNISAはつみたて投資枠のみなので、買えるのは金融庁が選んだ投資信託です。教育費など使う時期が決まっているお金なら、使う時期が近づいたら少しずつ現金に戻す、という使い方が基本になります。
このほか、金融庁は2027年度の税制改正の要望として、売却した枠をその年のうちに戻せるようにすることや、つみたて投資枠でETFを買えるようにすることも求めています。こちらはまだ決まっていません。
NISA口座はどこで作る?
NISA口座は、1人1つの金融機関でしか作れません。どこで作るかは最初に決める大事な点です。
結論から言うと、ネット証券がおすすめです。銀行より扱う商品が多く、手数料も安いからです。ネット証券の中では、口座数が最大級のSBI証券が有力な選択肢です。
SBI証券を選ぶ理由
- 証券総合口座は1,600万口座(2026年5月時点)
- NISAでは、国内株・米国株・海外ETFの売買手数料が無料
- S&P500やオルカンなど、この記事で紹介した投資信託を買える
- クレジットカードで積み立てると、ポイントがたまる(月10万円まで)
クレカ積立のポイント還元率は、使うカードと年間の利用額で変わります。三井住友カードの場合、0.5%から最大3.0%です。条件は変わることがあるので、申し込み前に公式サイトで確認してください。
楽天カードをメインで使っている人なら、楽天証券も有力な選択肢です。普段使うクレジットカードやポイントに合わせて選ぶのが、長く続けるコツです。
すでに銀行でNISA口座を持っている人は
NISAの口座は、1年ごとに別の金融機関に移せます。手続きの期間は、変えたい年の前年10月1日から、その年の9月30日までです。
ただし、その年にすでにNISAで買い付けていると、変更は翌年からになります。2027年分からネット証券に移したい場合は、2027年に今の口座で買い付ける前に手続きを済ませましょう。
今の口座で持っている商品は、新しい口座に移せません。そのまま非課税で持ち続けられます。
まとめ
- NISAは長く持つほど得をする制度。損失の救済がないので、下がったまま戻らないものは避ける
- 核にするのは、S&P500やオルカンの投資信託と、累進配当株
- 配当利回りが高いだけの株は、減配で配当と株価が同時に下がるリスクがある
- 金は配当を生まないので核にしない。持つなら分散の脇役として一部だけ
- 当面使わないお金で、手数料の安いネット証券で始める
迷ったら、オルカンかS&P500の積立から始めるだけで十分です。
更新履歴
2026年10月29日:公開
出典・参考資料
- 金融庁 NISA特設ウェブサイト
- 金融庁 令和9年度税制改正要望
- 山田&パートナーズ 令和8年度税制改正大綱 NISAの対象年齢の拡大
- 大和アセットマネジメント NISA口座の開設・利用状況(2026年9月)
- 大和総研 株主還元方針の動向(2026年9月18日)
- 三菱商事 株主還元情報
- 三井住友フィナンシャルグループ 配当情報
- JT 配当予想の修正(2021年10月)
- 三菱UFJアセットマネジメント 数字でみるオルカン
- eMAXIS Slim 全世界株式(オール・カントリー)月次レポート(2025年11月)
- 秋田魁新報 金価格、初の3万円突破
- コメ兵 2026年 金買取相場価格の推移
- SBI証券 証券総合口座1,600万口座の達成(2026年5月)
- 三井住友銀行 NISAの金融機関変更
※本記事は情報提供を目的としたもので、特定の銘柄や金融商品の売買を勧めるものではありません。投資の判断はご自身の責任でお願いします。