
この記事は、AI実需マップの「電力供給」の層を解説しています。
AIデータセンターの話は、最後は必ず「電気が足りるのか」に行き着きます。データセンターを建てたくても、電力会社の送電網につなぐまでに何年も待たされる例が出ていて、電力そのものがAI投資のボトルネックになりつつあります。
電気が足りないなら、電気を売る電力会社が儲かりそうに思えます。ところが決算を見ると、そう単純ではありませんでした。
この記事では、電力供給の関連銘柄を4つの分類で整理したうえで、発電設備のメーカー、電力会社、蓄電池のメーカーの決算を並べ、AIの電力需要で利益を伸ばしているのは誰なのかを確かめます。
結論:儲かっているのは電力会社より「設備を作る会社」
| 分類 | 役割 | 位置づけ | 主な関連銘柄 |
|---|---|---|---|
| 送配電網の増強 | 発電所からデータセンターまで電気を運ぶ | 主役 | 日立製作所、住友電気工業、電力各社 |
| 蓄電池(系統用) | 電気をためて、需給の変動を吸収する | 準主役 | GSユアサ、ダイヘン |
| 発電(ガス・オンサイト) | ガス火力やガスエンジンで電気をつくる | 主役 | 三菱重工業、川崎重工業 |
| 原子力・再稼働 | 安定した大量の電気をつくる | 準主役 | 三菱重工業、関西電力 |
発電設備メーカーの三菱重工業、電力会社の関西電力、蓄電池メーカーのGSユアサの決算を並べると、くっきり明暗が分かれました。
ガスタービンや原子力を手がける三菱重工業は、2026年4〜6月期の事業利益が65.1%増と大きく伸び、GSユアサもデータセンター向けの非常用電源や蓄電システムで増益です。
一方、電気を売る関西電力は、燃料費の増加などで同じ期間の経常利益が60.8%減りました。
AIの電力需要の恩恵がはっきり利益に出ているのは、電気を売る側ではなく、発電や送電、蓄電のための設備を作る側です。
AIデータセンターで電力がボトルネックになる理由
データセンターの接続待ち
資源エネルギー庁の資料によると、データセンターは千葉県の印西・白井エリアなど一部の地域に、電力会社が供給できる量を超える申し込みが集中しています。送電網への接続に時間がかかり、事業者の計画と合わないケースが出ています。
送電網の増強には巨額の投資と時間がかかる
全国の主要な送電網を増強する計画(広域連系系統のマスタープラン)では、必要な投資額は約6〜7兆円と見積もられています。
電力各社は超高圧の変電所や大型の送電線の整備を進めていますが、完成までには年単位の時間がかかります。
発電所も足りなくなる
データセンターの電力需要は、送電網だけでなく発電所の能力にも響きます。天候に左右されず、安定して大量の電気を出せる電源として、ガス火力や原子力への関心が改めて高まっています。
電力供給の波及図
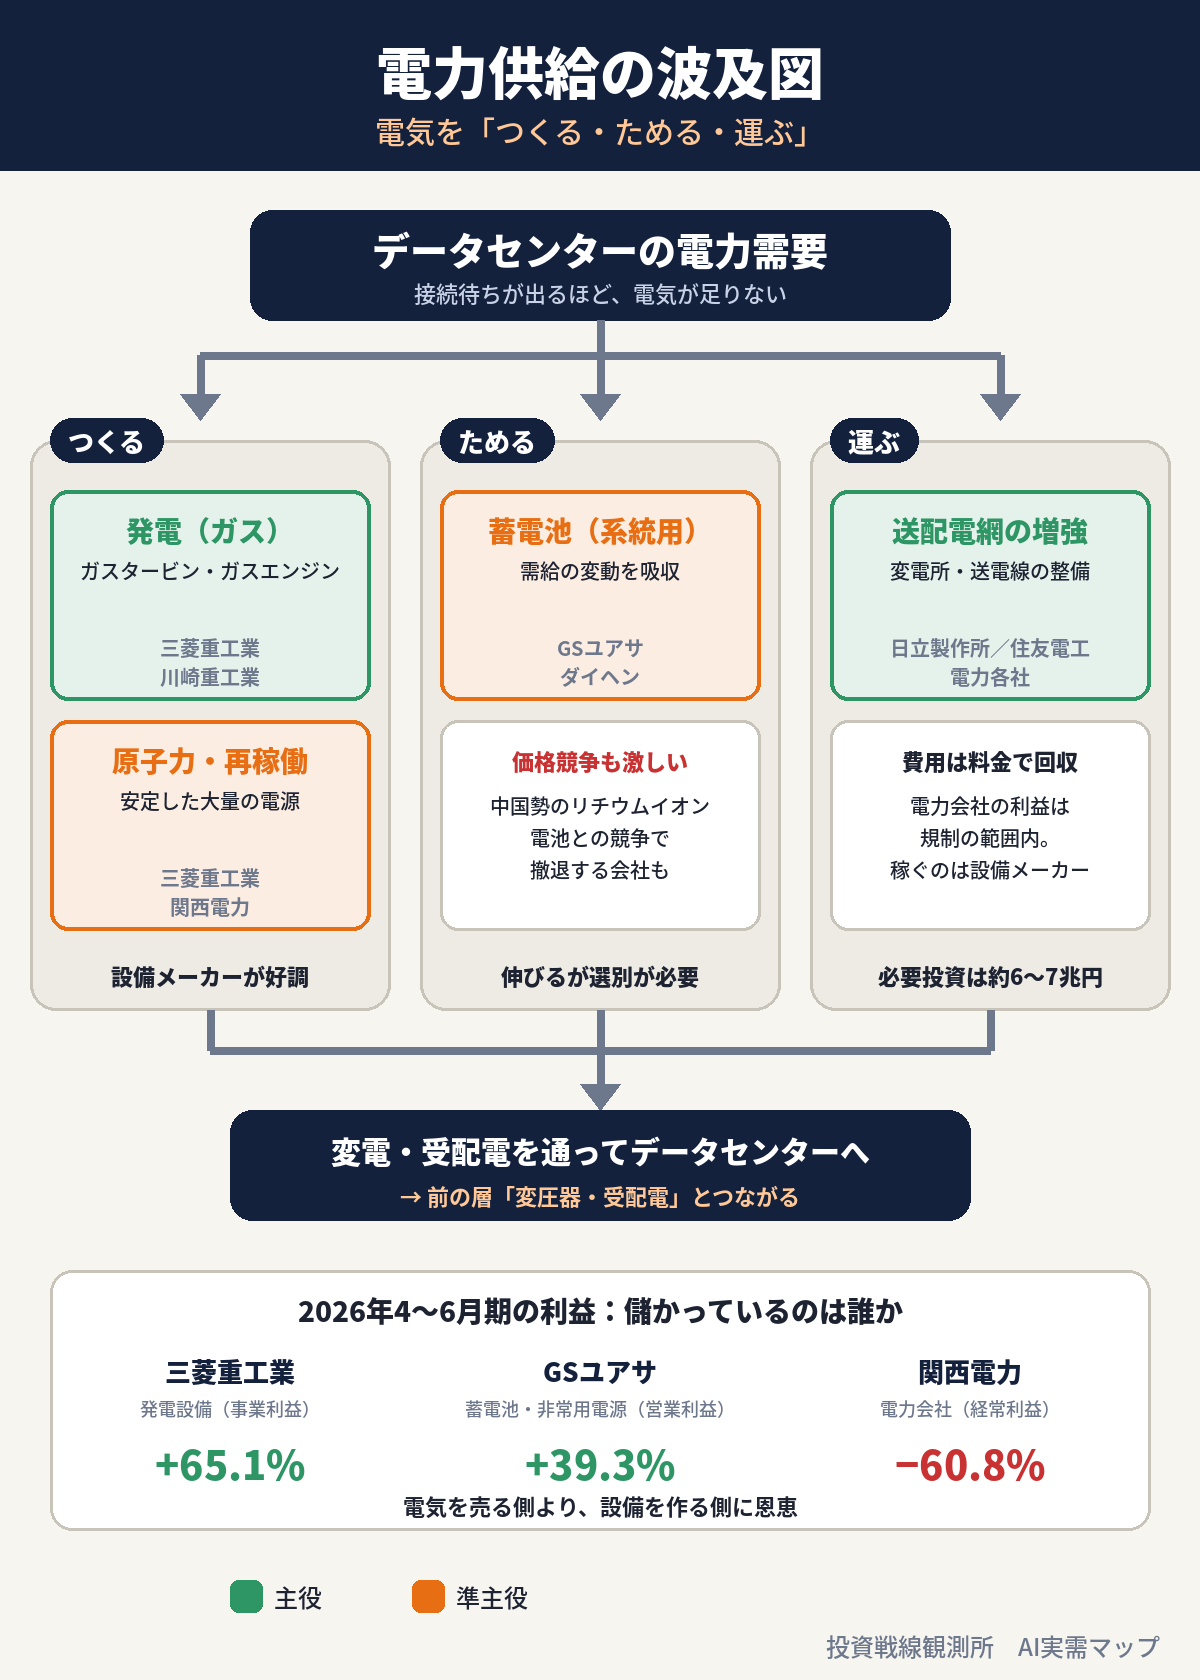
データセンターの電力需要を起点に、電気をつくる発電(ガス・原子力)、電気をためる蓄電池、電気を運ぶ送配電網の3つに需要が広がり、変圧器・受配電の記事で取り上げた変電・受配電の設備を通って、データセンターに届きます。
全体の流れはAI実需マップで確認できます。
分類別の関連銘柄
このカテゴリの主役は、送配電網の増強と、ガスを使った発電です。どちらもデータセンターの電力不足に直結し、設備メーカーの受注や利益にすでに表れています。蓄電池と原子力はそれに続く準主役という位置づけです。
送配電網の増強:日立製作所・住友電気工業・電力各社
発電所からデータセンターまで電気を運ぶ送電線や変電所の増強です。
送電網を整備するのは電力各社の送配電会社で、その設備を作るのが日立製作所(子会社の日立エナジーが送電設備の世界大手)や、電力ケーブルの住友電気工業などです。
日立エナジーの受注残は10兆円を超えていて、その詳細は変圧器・受配電の記事、電力ケーブルは電線・光ファイバーの記事で解説しています。
一方で、送電網を整備する電力会社の側は、かかった費用を電気の託送料金(送配電網の利用料)で回収する仕組みで、利益の伸びは規制の範囲に収まります。送電網の増強で大きく稼ぐのは、整備する電力会社よりも設備を納めるメーカーの方です。
蓄電池(系統用):GSユアサ・ダイヘン
送電網につないで、電気が余るときにためて、足りないときに放出する大型の蓄電池です。再生可能エネルギーの拡大で需要が伸びています。
GSユアサは蓄電システム向けのリチウムイオン電池の需要拡大を受けて新工場の建設を進めていて、データセンター向けの非常用電源も好調です。
ダイヘンも、2026年4〜6月期に蓄電池システムの需要が大幅に増加しました。
ただ、この分野は中国メーカーとの価格競争が激しく、日本ガイシは2025年10月に、大容量蓄電池「NAS電池」の製造・販売の終了を決めています。需要が伸びている分野でも、どの会社も儲かるわけではない点には注意が必要です。
発電(ガス・オンサイト):三菱重工業・川崎重工業
ガスタービンやガスエンジンを使った発電設備です。三菱重工業は、ガスタービンと蒸気タービンを組み合わせた高効率の発電設備(GTCC)で世界大手の一角を占め、2026年4〜6月期はガスタービンを中心に受注と利益が大きく伸び、通期の受注高の見通しを7兆円に引き上げています。
川崎重工業は、データセンターの敷地内などに置く分散型の電源として使えるガスエンジンを手がけていて、決算説明資料ではデータセンター向けの分散電源の需要にも触れています。
原子力・再稼働:三菱重工業・関西電力
天候に左右されず、二酸化炭素を出さずに大量の電気をつくれる原子力は、データセンターの電源として改めて注目されています。
三菱重工業は国内の原子力プラントのメーカーで、2026年4〜6月期は原子力事業も利益を押し上げました。関西電力は国内で最も多くの原子力発電所を動かしている電力会社です。
ただ、原子力は定期検査などで稼働率が大きく変わり、電力会社の業績もそれに左右されます。関西電力は2026年4〜6月期、原子力の利用率が前年同期の78.8%から59.8%に下がったことも、減益の要因になりました。
設備メーカー・電力会社・蓄電池メーカーの比較:誰が儲かっているのか
| 三菱重工業(発電設備) | 関西電力(電力会社) | GSユアサ(蓄電池・非常用電源) | |
|---|---|---|---|
| 2026年4〜6月期の売上 | 売上収益1兆1,942億円(+15.5%) | 売上高1兆79億円(+9.8%) | 売上高1,417億円(+7.5%) |
| 2026年4〜6月期の利益 | 事業利益1,596億円(+65.1%) | 経常利益528億円(−60.8%) | 営業利益115億円(+39.3%) |
| 今期(2027年3月期)の見通し | 受注高見通しを7兆円に上方修正、純利益3,800億円 | 経常利益2,900億円(−44.1%) | 売上高6,800億円、営業利益630億円に上方修正 |
| 主な要因 | ガスタービン(GTCC)と原子力がけん引 | 燃料費の増加、原子力利用率の低下 | データセンター向け非常用電源、蓄電システム |
※各社の決算短信・決算説明資料をもとに作成。金額は億円未満を切り捨てています。三菱重工業は国際会計基準(IFRS)で、利益は事業利益です。
三菱重工業:ガスタービンで利益が急拡大
三菱重工業は2026年4〜6月期、受注高が2兆224億円(+25.7%)、事業利益が1,596億円(+65.1%)と大きく伸び、事業利益率は前年同期の9.4%から13.4%に上がりました。
けん引したのはガスタービン(GTCC)と原子力を含むエナジー事業で、GTCCの受注高は前年同期の6,025億円から9,300億円に増え、大型ガスタービンの契約残は80台(約35GW)まで積み上がっています。
通期の受注高の見通しは6兆8,000億円から7兆円に引き上げ、ガスタービンと防衛でそれぞれ1,000億円ずつ上積みしており、報道では、ガスタービンの上積みの背景に、データセンター向けなどの電源需要があるとされています。
関西電力:需要が増えても利益は減る
関西電力は2026年4〜6月期、売上高は9.8%増えたものの、経常利益は60.8%減の528億円でした。中東情勢の影響による燃料費の増加と、原子力の利用率の低下が主な要因です。
通期でも経常利益は44.1%減の2,900億円を見込んでいます。電力会社の利益は、電気がどれだけ売れるかより、燃料の価格や発電所の稼働状況に大きく左右されます。
GSユアサ:非常用電源と蓄電システムで増益
GSユアサは2026年4〜6月期、営業利益が39.3%増の115億円でした。2026年3月期はデータセンターなどの非常用電源が好調で、今期の業績予想も8月に売上高6,800億円、営業利益630億円へ引き上げています。
見えてくる構図
「AIデータセンターの電力不足で儲かるのは誰か」への答えは、「電力会社より、設備を作る会社」です。電力会社は、需要が増えても燃料費や発電所の稼働率、規制された料金に利益を左右され、需要の伸びがそのまま利益にはなりません。
一方、ガスタービンや送電設備、蓄電池を作る会社は、設備の受注として需要の伸びを直接取り込んでいます。
なお、三菱重工業やGSユアサの好調は、データセンターだけでなく、石炭火力からの切り替えや再生可能エネルギーの拡大、防衛などの需要も含んだものです。AI需要は、その追い風の一つという位置づけです。
業績を見るときの注意点
電力会社は燃料価格と稼働率で動く
電力会社の業績は、燃料の価格や為替、原子力発電所の稼働率で大きく変わります。データセンター向けの需要が増えていても、それだけで業績が良くなるわけではありません。
設備メーカーは受注から売上まで時間がかかる
ガスタービンや送電設備は、受注してから納入・売上になるまでに数年かかります。受注の増加が売上や利益になるまでの時間差と、増産のための投資の負担も見ておく必要があります。
送電網の費用は電気料金に跳ね返る
送電網の増強にかかる費用は、最終的には電気料金を通じて利用者全体で負担する仕組みです。電気料金の値上げへの反発が強まれば、増強のペースに影響する可能性もあります。
最新の決算動向
10月下旬から11月にかけて、各社の第2四半期決算が発表されます。設備メーカーの受注の伸びが続いているか、電力会社の燃料費や原子力の稼働状況がどう変わったかを、決算後に追記していきます。
よくある質問
電力株はAI関連株なの?
データセンターの電力需要は電力会社の販売電力量を増やしますが、電力会社の利益は燃料費や規制された料金に大きく左右されるため、AI需要がそのまま利益の伸びにはなりにくい構造です。
AI需要の恩恵を受けやすいのは、発電や送電の設備を作るメーカーの方です。
GTCCとは?
ガスタービン・コンバインドサイクル発電の略で、ガスタービンで発電したあとの排熱を使って蒸気タービンでも発電する、効率の高い発電方式です。
系統用蓄電池とは?
送電網に直接つないで、電気が余るときにためて、足りないときに放出する大型の蓄電池です。太陽光や風力など天候で発電量が変わる電源が増えるほど、需給を調整する役割が大きくなります。
関連記事・更新履歴
電力の需要の出発点は起点・設備投資、データセンターの中に電気を届ける設備は変圧器・受配電の記事、電気を運ぶ電力ケーブルは電線・光ファイバーの記事で解説しています。全体の流れはAI実需マップで確認できます。
2026年10月:記事を公開
※本記事は関連銘柄の紹介・比較を目的としたもので、特定銘柄の売買を推奨するものではありません。数値は各社の開示資料や報道をもとにしており、投資判断はご自身の責任でお願いいたします。